立川ブラインド工業(7989)|前期比+71%の大幅増配、累進配当方針を導入したブラインド国内トップ
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は7989・立川ブラインド工業。100株からQUOカードの優待がもらえる銘柄を探してて見つけたんですが、調べてたら「2026年12月期の配当予想が前期比+71%」っていう数字が出てきて、これはちゃんと書かなきゃと思いました。
どんな会社?
ブラインド・カーテンなど室内外装品の国内トップメーカーです。東証プライム上場、金属製品セクター。事業は3つ:室内外装品関連事業(売上の約84%、ブラインド・スクリーン等)、減速機関連事業(売上の約8%、各種産業機械向けギア)、駐車場装置関連事業(売上の約7%、営業利益率15.5%と実は一番の稼ぎ頭)。普段あまり意識しない会社かもしれないですが、オフィスや家庭のブラインドで結構お世話になってる会社だと思います。
配当、8期連続増配+累進配当方針を新たに導入
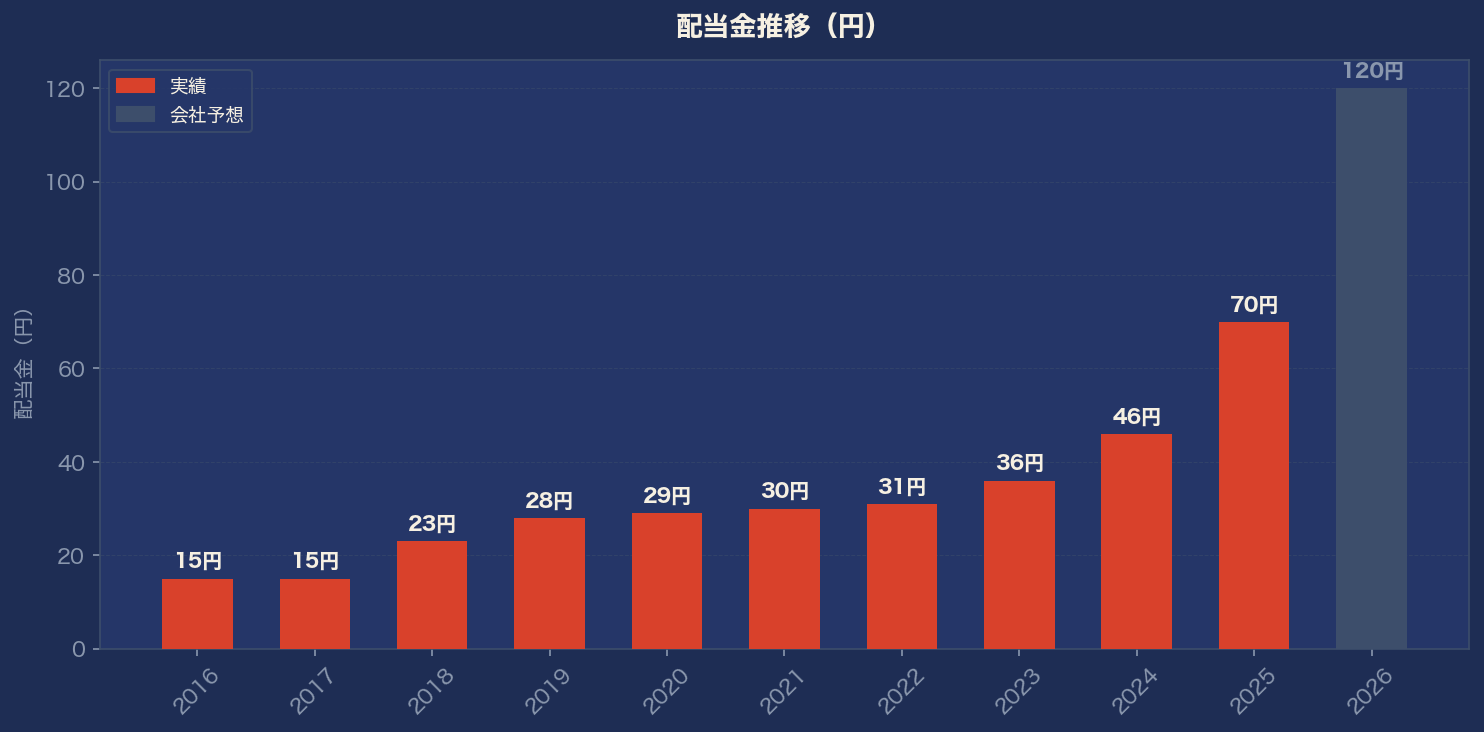
配当金は2016年の15円から、2025年には70円まで拡大。8期連続増配してます。ここまでも十分すごいんですが、注目は2026年12月期の会社予想が120円ということ。前期比+71%という大幅な増配計画です。
背景には、新中期経営計画で「DOE(株主資本配当率)4.0%を下限とし、年間配当120円以上」という累進配当方針を導入したことがあります。要は「これ以上は配当を下げません」というラインを会社側が明確に示した形で、2026年2月にこの発表があってから株価もかなり反応したみたいです。
ただ、正直に書いておくと、配当性向は2025年の43.4%から2026年予想では73.5%まで急上昇します。配当の伸びがEPSの伸びを上回るペースになってきているので、「業績が伴った増配」というより「株主還元方針としての増配」という面が強い点は理解しておいた方がいいかなと思います。
業績は緩やかな右肩上がり
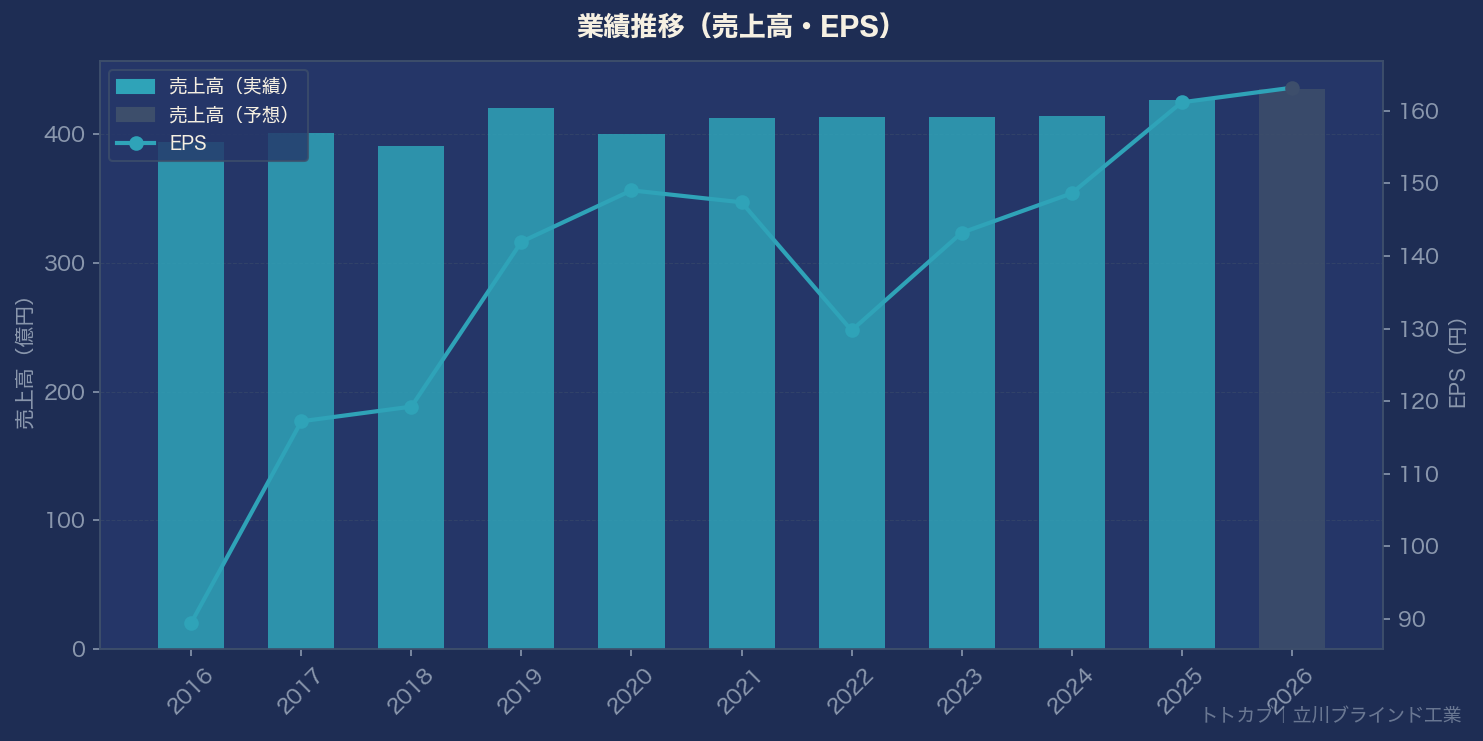
売上高は2016年の393.5億円から2025年には426.2億円まで、緩やかに拡大。EPSも2016年の89.5円から2025年には161.17円まで、約1.8倍に成長してます。2022年には一時129.74円まで落ち込んだ年もありましたが、その後は回復してます。
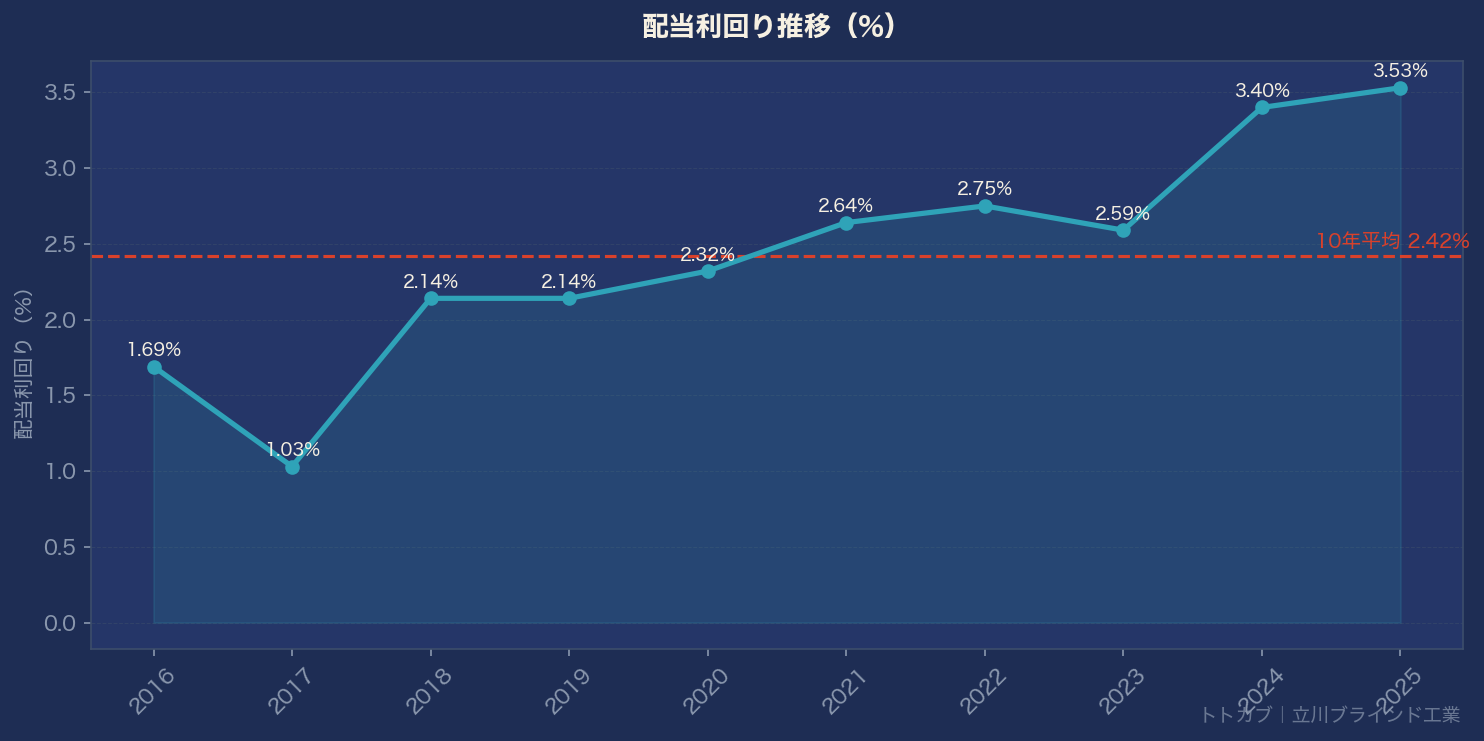
自己資本比率は83.2%、edinetdbの財務健全性スコアは93点(S評価)と、財務基盤はかなり堅いです。
気になるところ
ROEは5.9%と、東証プライムの基準(8%)を下回ってます。自己資本比率の高さ(低レバレッジ経営)の裏返しでもあるんですが、資本効率という面ではやや物足りないかなと思います。あと、大幅増配発表を受けて株価も上がったので、実績PER16.2倍・PBR0.92倍は過去10年平均PER(9.6倍)と比べるとかなり高い水準になってます。増配の勢いにもう株価が追いついてきている、という印象です。
銘柄メモ
- 証券コード:7989
- 株価:2,643円(2026年10月23日時点)
- 配当利回り:4.54%(予想)
- 8期連続増配、2026年は前期比+71%の大幅増配計画
- PER:実績16.2倍 PBR:0.92倍
- 自己資本比率:83.2%
- 株主優待:QUOカード(100株以上)
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋