リオン(6823)|10年減配なし、健全性スコア満点の「補聴器だけじゃない」計測機器メーカー
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は6823・リオン。電気機器セクターで良さそうな銘柄を探していて、edinetdbの財務健全性スコアが**100点(満点)**っていう数字を見つけて、これは調べなきゃと思いました。「補聴器の会社」として知られてますが、調べてみると実態はちょっと違いました。
どんな会社?
騒音計・振動計・微粒子計測器・補聴器などの精密計測機器を手がける東証プライム上場のメーカーです。事業は3つ:医療機器事業(売上の約45%、補聴器が中心で国内シェア約20%のトップメーカー)、微粒子計測器事業(売上の約34%、半導体工場のクリーンルーム向け液中微粒子計等)、環境機器事業(売上の約21%、騒音計・振動計の国内最大手)。
面白いのは、「補聴器の会社」というイメージの割に、一番収益性が高いのは半導体関連の微粒子計測器事業(営業利益率24.6%)だということ。補聴器事業(医療機器事業)の営業利益率は9.7%と、こちらと比べるとやや見劣りします。半導体需要の波に乗りつつ、補聴器という高齢化社会で安定需要が見込める事業も持ってる、というバランスの良さが魅力かなと思います。
配当、過去10年間一度も減配してません
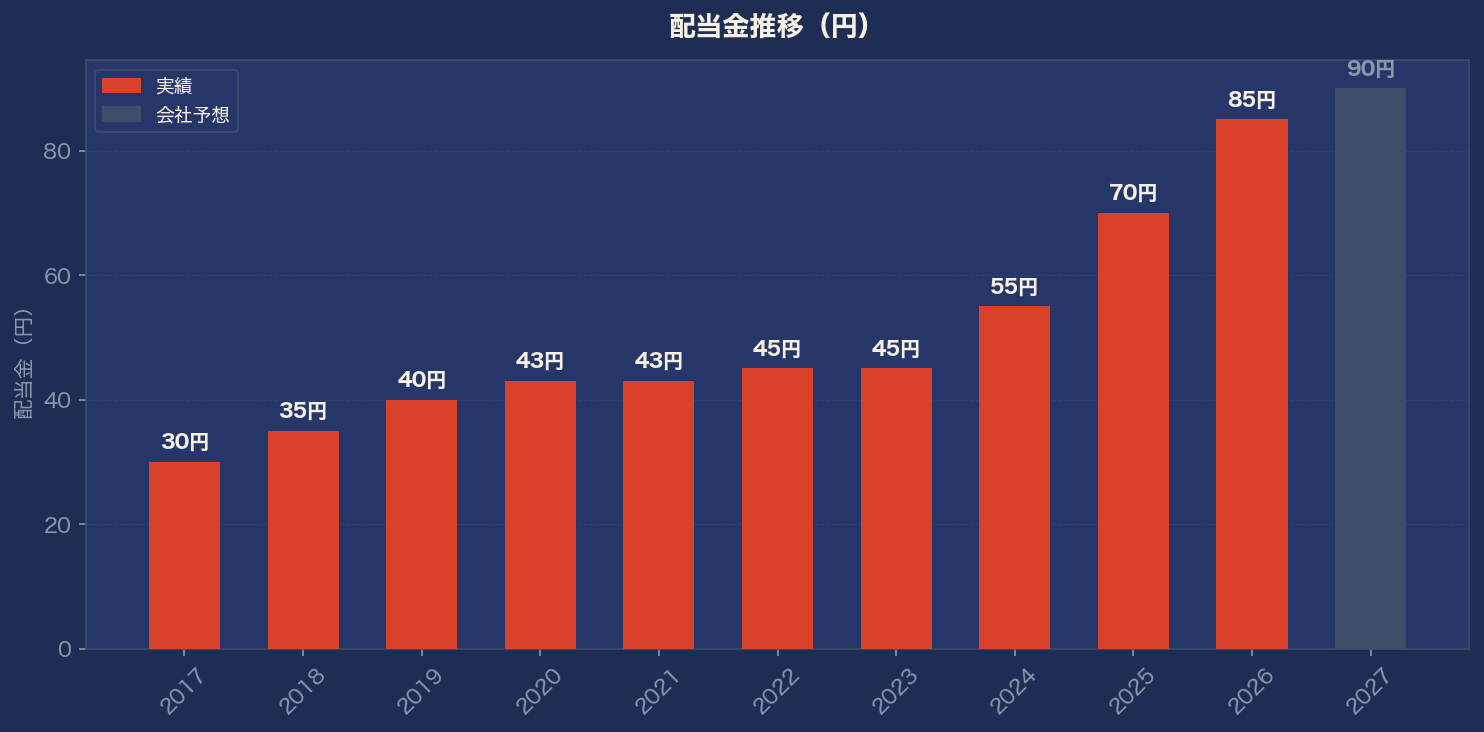
配当金は2017年の30円から、2026年には85円まで拡大。約2.8倍です。2回ほど据え置きの年はありましたが、過去10年間、一度も減配したことがないんです。会社予想のFY2027はさらに90円まで増配する計画です。
自己資本比率も2017年の69.3%から2026年には83.3%まで、10年間ずっと上昇し続けてます。edinetdbの財務健全性スコアは満点の100点(S評価)でした。
業績も右肩上がり、特に半導体関連が牽引
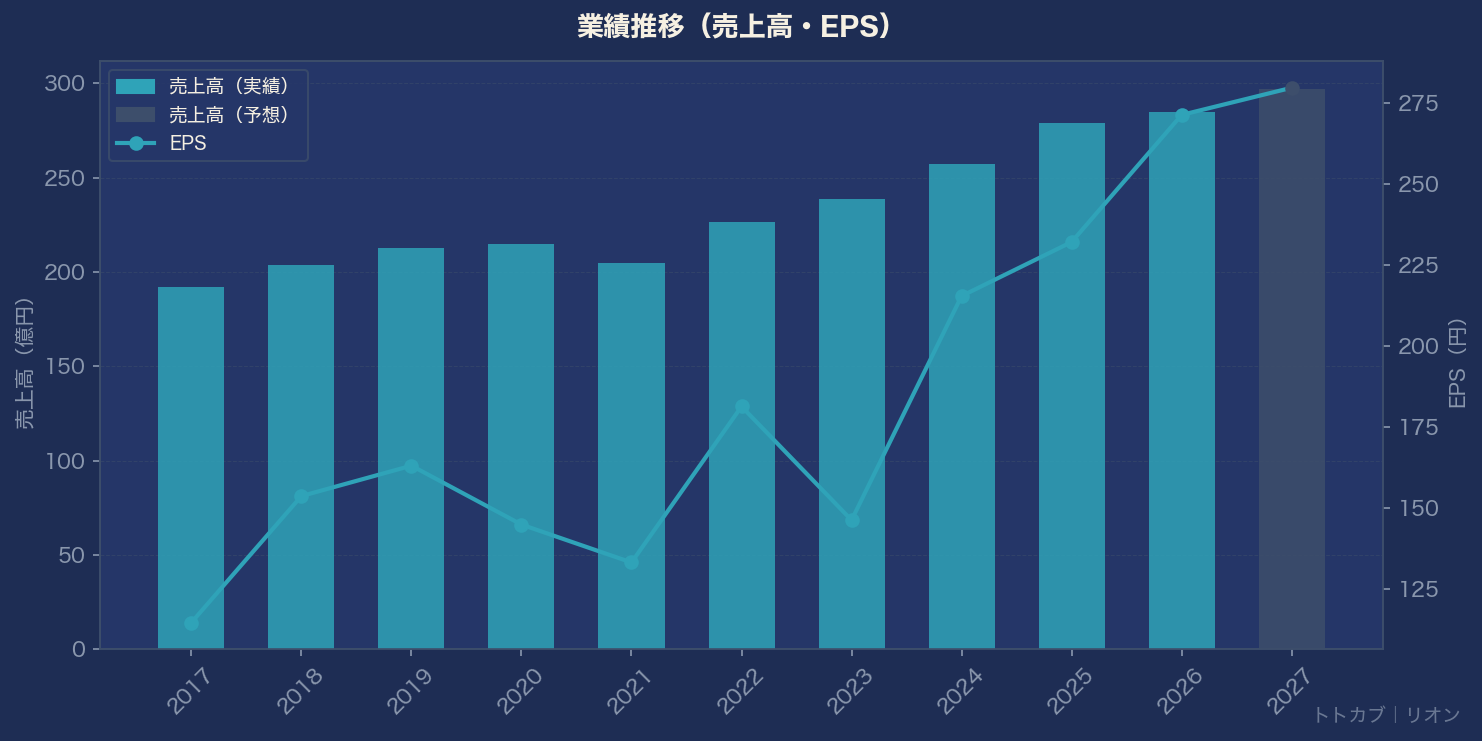
売上高は2017年の192億円から2026年には285億円まで、約1.5倍に拡大。中でも微粒子計測器事業の伸びが大きく、半導体関連需要の拡大が業績を牽引してます。EPSも2017年の115円から2026年には271円まで、約2.4倍に成長してます。
ROEは2017年の8.0%から2026年には10.1%まで改善傾向です。
気になるところ
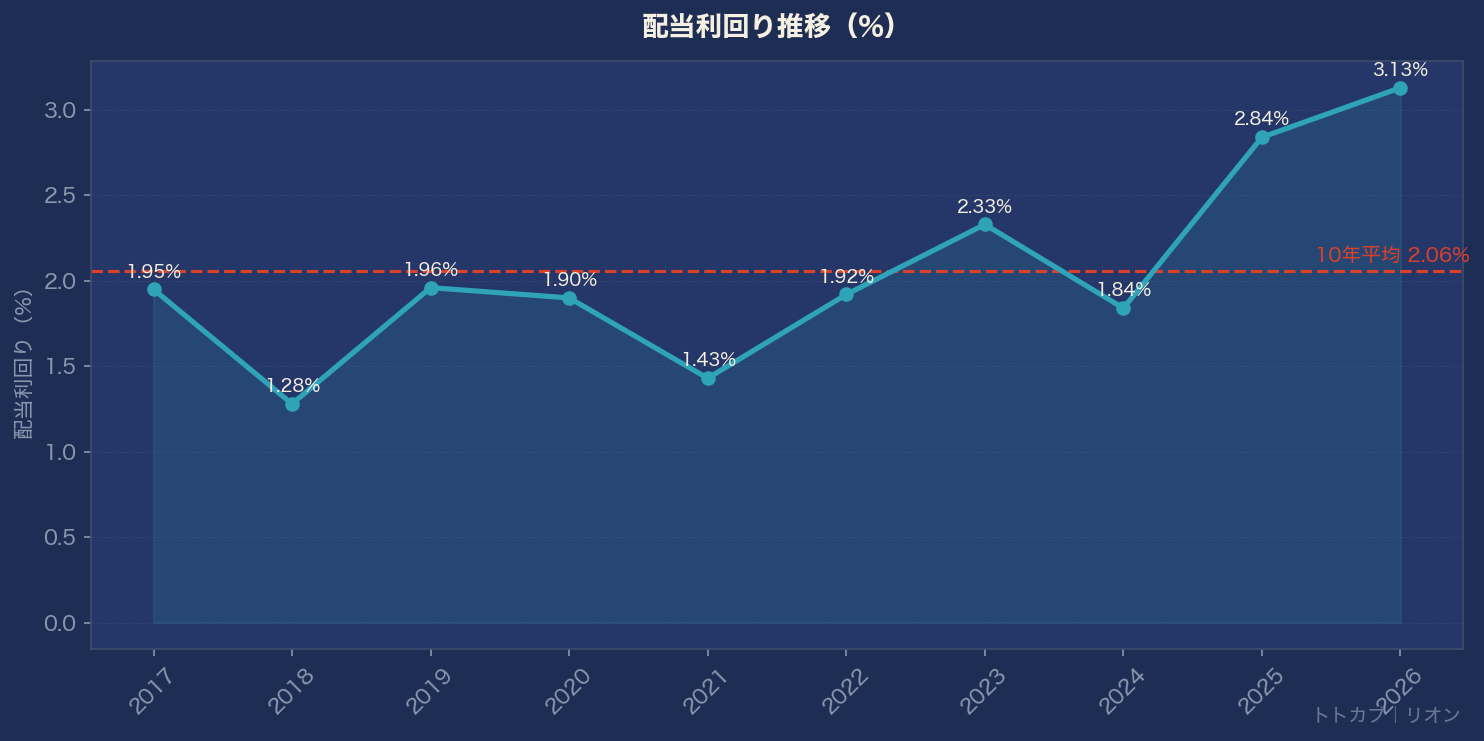
正直に書くと、スクリーニングした時点では配当利回り3%台だったんですが、その後株価が上昇して、今は2.71%まで下がってきちゃいました(高配当株としては少し物足りなくなってきてるかも)。PERも過去10年平均(14.2倍)は下回ってるものの、割安感はだいぶ薄れてきてます。あと、収益の柱である補聴器事業の利益率が他の事業と比べて低めなので、セグメント間の収益性のバラつきは気になるポイントです。
それでも、過去10年減配なし・健全性スコア満点という実績は今回調べた中でも際立ってました。利回りよりも「配当の安定性」を重視する人には良さそうな銘柄かなと思います。
銘柄メモ
- 証券コード:6823
- 株価:3,320円(2026年10月21日時点)
- 配当利回り:2.71%(予想)
- 過去10年減配なし
- PER:実績11.8倍 PBR:1.16倍
- 自己資本比率:83.3%
- 株主優待:ジェフグルメカード(100株以上で500円分)+補聴器購入割引券
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋