マークラインズ(3901)|11期連続増配、自動車業界特化の情報プラットフォーム
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は3901・マークラインズ。edinetdbの健全性スコアを見てたら90点・S評価っていう高い数字が出てきて、しかも「11期連続増配、過去10年間一度も減配なし」という実績を見て、これは調べなきゃと思いました。自動車業界に特化した情報プラットフォームを運営してる会社です。
どんな会社?
「自動車産業ポータル」という、自動車業界に特化した情報プラットフォームを運営している会社です。完成車メーカーから部品メーカーまで、世界で5,400社以上が利用しているそうです。主力の情報プラットフォーム事業は売上の69%を占めていて、営業利益率はなんと49.5%。サブスクリプション型のビジネスモデルなので、収益がかなり安定しているのが特徴みたいです。このほかコンサルティング、人材紹介、車両分解・計測、市場予測情報販売など、周辺事業もいくつか手がけてます。
東証プライム上場。自己資本比率は74.2%で、財務基盤も非常に堅いです。
11期連続増配、しかも10年間減配なし
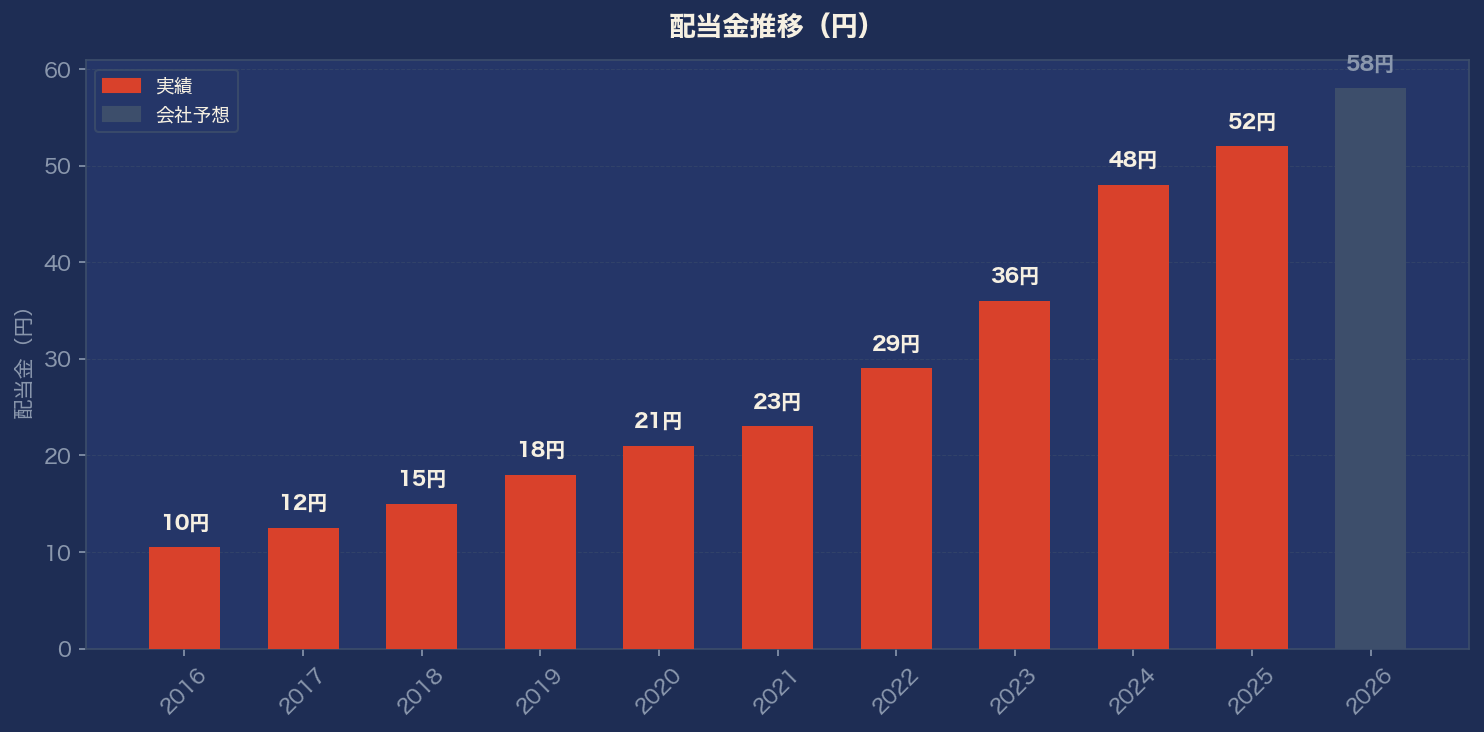
配当金は2016年(株式分割調整後)の10.5円から、2025年には52円まで拡大。約5倍です。11期連続増配で、過去10年間一度も減配していないというのが地味にすごいポイント。会社予想のFY2026(2026年12月期)はさらに58円まで増配する計画です(前期比+11.5%)。
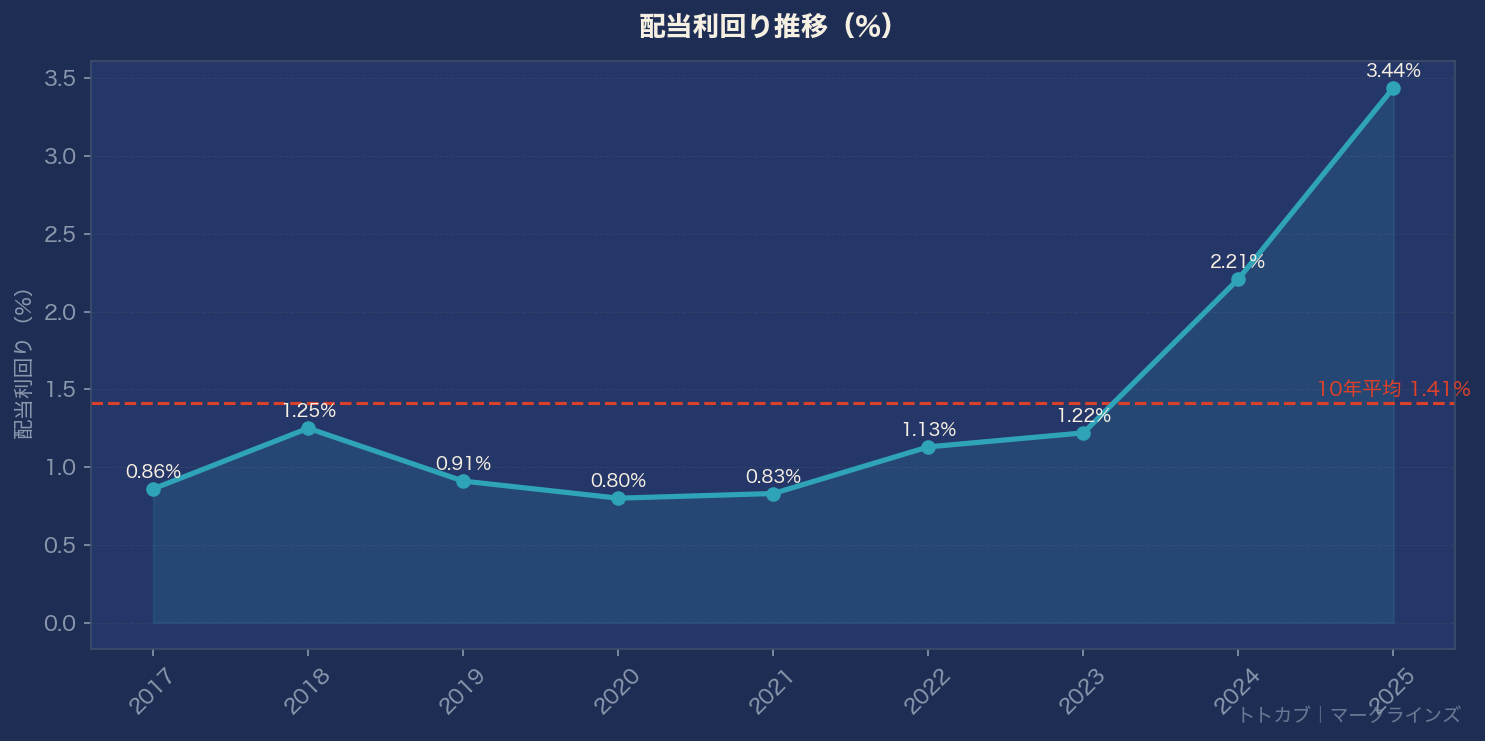
配当利回り(予想)は3.72%で、過去の利回り水準と比べるとかなり高い方。個人的には、この連続増配の継続性を考えるとなかなか魅力的なんじゃないかなと思ってます。
業績は堅調、ただ直近は足踏み気味
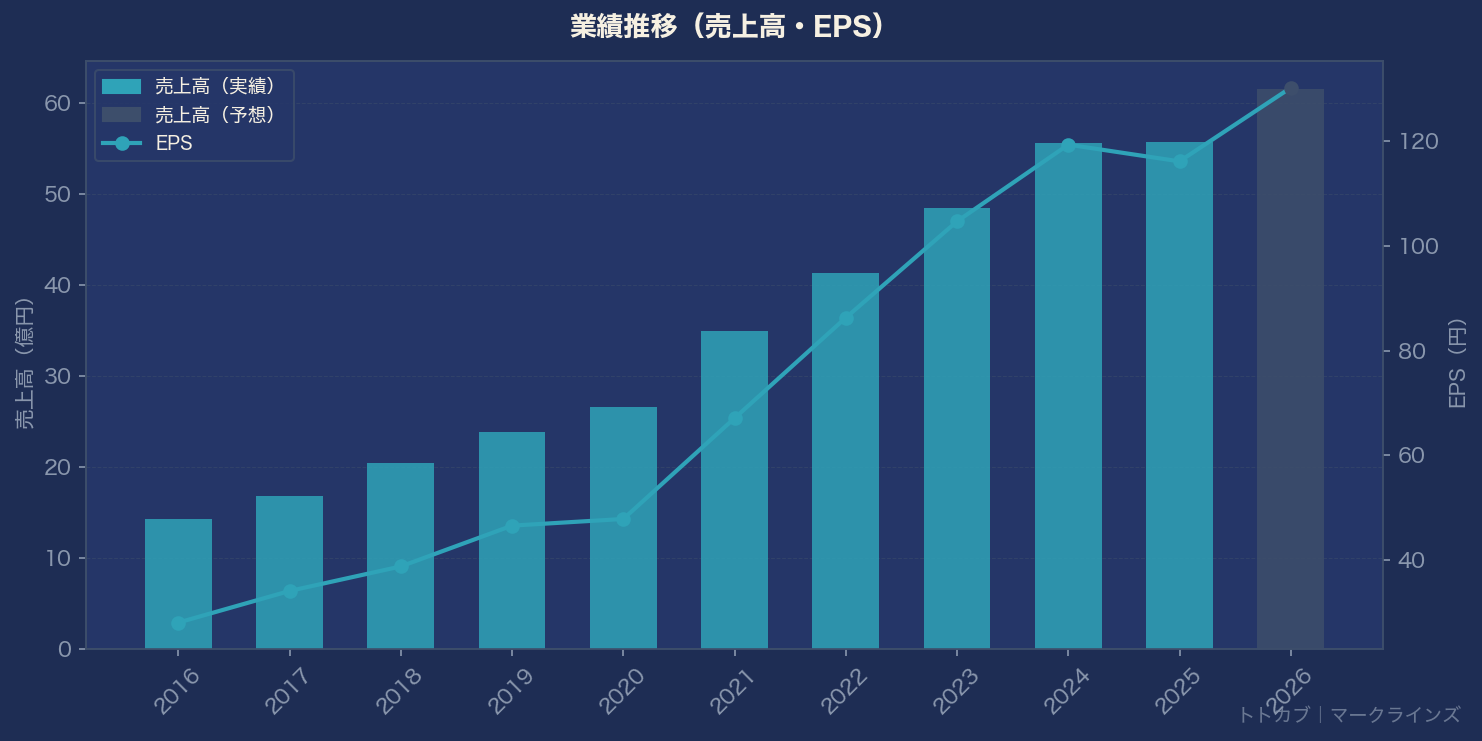
売上高は2016年の14.3億円から2025年には55.7億円まで、約3.9倍に拡大。しかもこの10年間、営業キャッシュフローは一度もマイナスになったことがないという安定感です(コロナ禍の2020年も普通に増収増益してました)。
ただ、直近2025年の増収率は+0.1%とほぼ横ばいで、営業利益も前年比▲5.4%とやや足踏みしてるんですよね。これまでの高成長フェーズからは一段落ついてきている可能性があるので、このあたりは今後も見ていきたいところです。
気になるところ
実績PER13.4倍は、この会社の過去10年平均PER(約32.7倍)と比べるとかなり割安な水準まで下がってきてます。一方でPBRは2.76倍とやや高めなので、資産面での評価は依然高いという見方もできそうです。あと、自動車ファンド事業・人材紹介事業・車両分解計測事業など一部の周辺事業は営業赤字で、情報プラットフォーム事業への依存度が高い点も理解しておきたいポイントです。
銘柄メモ
- 証券コード:3901
- 株価:1,561円(2026年10月16日時点)
- 配当利回り:3.72%(予想)
- 11期連続増配・過去10年減配なし
- PER:実績13.4倍 PBR:2.76倍
- 自己資本比率:74.2%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋