国際計測器(7722)|実績PER7.2倍、でも2期連続赤字も経験した波の大きい銘柄
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は7722・国際計測器。スクリーニングで実績PER7.2倍・ROE12%台と出てきて「お、割安?」と思ったんですが、調べてみたら業績・配当ともにかなり波の大きい銘柄でした。正直に書いていきます。
どんな会社?
品質管理試験機の専門メーカーです。振動解析技術をベースに、タイヤメーカー・自動車メーカー向けの試験装置を主力にしています。主力製品は「バランシングマシン(動釣合い試験機)」。自動車部品(走行系・エンジン系・電装用モーターなど)や家電・事務機器分野にも展開してるみたいです。あと、タイヤ試験機・振動試験機・材料試験機なんかも手がけてます。
正直、名前を聞いたことなかった会社だったんですが、調べてみると結構ニッチなところで存在感がある会社なんだなと思いました。
配当、実は2期連続で減配してました
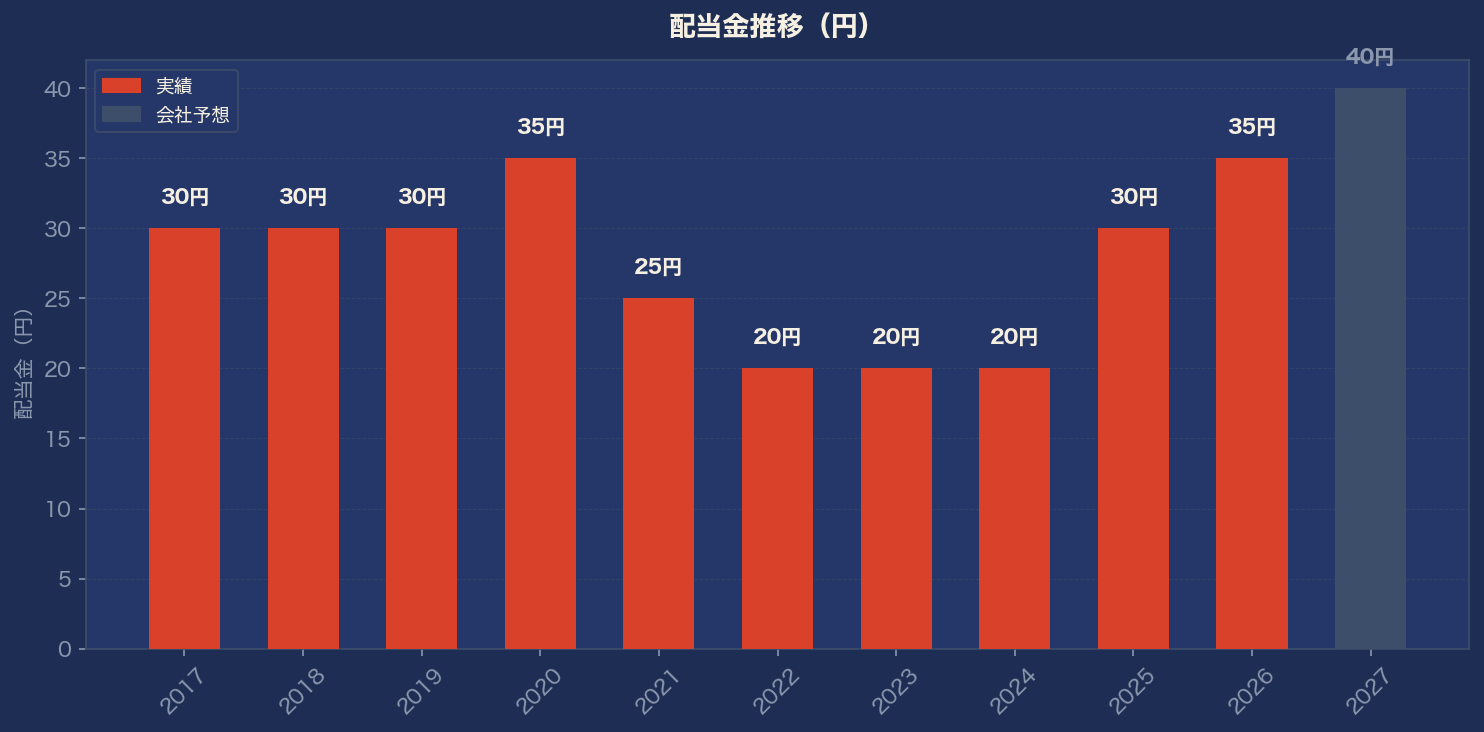
ここ、正直に書いておきたいところです。配当金は2020年の35円から、2021年に25円、2022年に20円と2期連続で減配してるんですよね。その後2023年・2024年は20円で据え置き(しかもこの2年は最終赤字だったのに配当は維持してたのは、ちょっと驚きました)。そして2025年に30円、2026年には35円まで回復。会社予想のFY2027は40円とさらなる増配を計画してます。
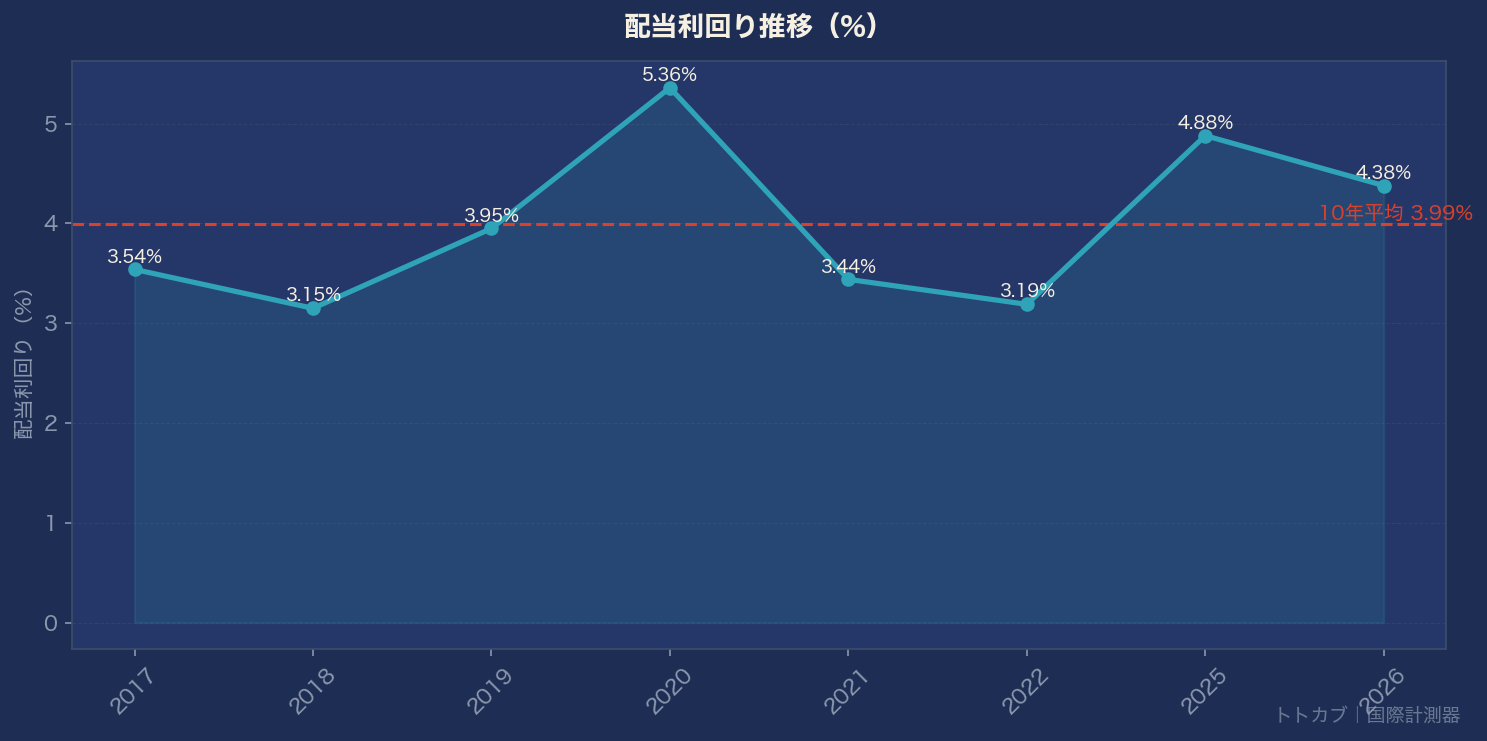
配当利回り(予想)は5.0%とかなり高く見えますが、過去にこういう減配歴があることは踏まえておいた方がいいかなと思います(素人目線ですが)。
業績も2期連続赤字から急回復
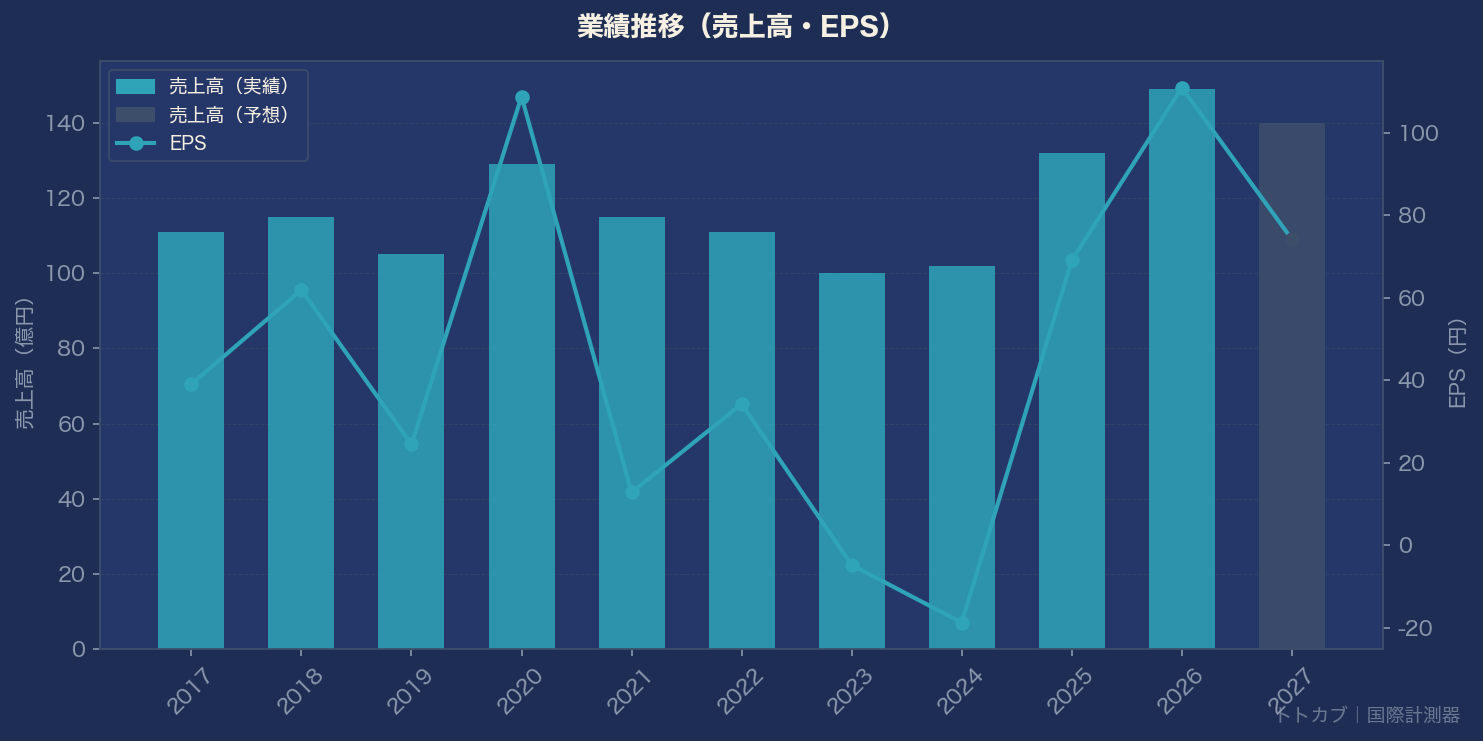
売上高は2023年の100億円を底に、2025年は132億円、2026年は149億円と2期連続で過去最高水準を更新。EPSも2023年・2024年の赤字(-4.82円、-18.77円)から、2026年には110.96円まで急回復してます。
ただ、会社予想のFY2027は売上高▲6.3%・営業利益▲23.3%・純利益▲33.2%と、やや減益を見込んでるんですよね。タイヤ・自動車メーカー向けの試験装置という受注産業の性格上、需要が集中しやすくて業績が波打ちやすいんだと思います。
気になるところ
一番気になるのはやっぱり業績・配当のブレの大きさです。過去10年で2期の最終赤字、配当も2期連続減配を経験してる銘柄なので、「安定した高配当株」というタイプではないです。実績PER7.2倍だけ見て「割安!」と判断するのはちょっと危ういかもしれません(会社予想ベースの予想PERだと10.8倍くらいになります)。
財務面は自己資本比率60%台と比較的安定してて、業績の谷でも配当をゼロにはしない株主還元姿勢は好印象でした。業績サイクルの波に乗れそうなタイミングで気にしておきたい銘柄、という位置づけかなと個人的には思ってます。
銘柄メモ
- 証券コード:7722
- 株価:799円(2026年10月時点)
- 配当利回り:5.0%(予想)
- PER:実績7.2倍/予想10.8倍 PBR:0.86倍
- 自己資本比率:60.0%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋