eBASE(3835)|自己資本比率91%、聞いたことないIT株を掘ってみたら配当利回り3.5%だった話
みなさんー!高配当株やってる??
どうも、トトカブです!
今回取り上げるのは「eBASE(3835)」っていう会社。正直、名前を初めて見た時「イーベース?何の会社だろ?」ってなったんですが(笑)、スクリーニングしてたら自己資本比率91%っていう数字が目に飛び込んできて、これは気になる…と思って調べてみました。
どんな会社?
eBASEは大阪発の独立系ソフトウェア会社で、「商品情報管理」のシステムを作ってる会社なんだよね。食品とか日用品とかのメーカー・卸・小売の間で、商品名とか原材料とか価格とかの情報を効率よくやり取りするためのプラットフォーム「eBASE」を提供してます(食品業界の商品情報のやり取り、意外とアナログで大変らしい)。
事業は大きく2つ。利益率が高い「eBASE事業」(パッケージソフト・SaaS)と、「eBASE-PLUS事業」(IT開発の受託・アウトソーシング)。あと2026年6月にはPOSデータ分析の会社(KSP-SP)を子会社化していて、商品データ×購買データの新しいマーケティング事業も始めてるみたい。まだ始まったばかりだから成果はこれからって感じかな。
配当の推移
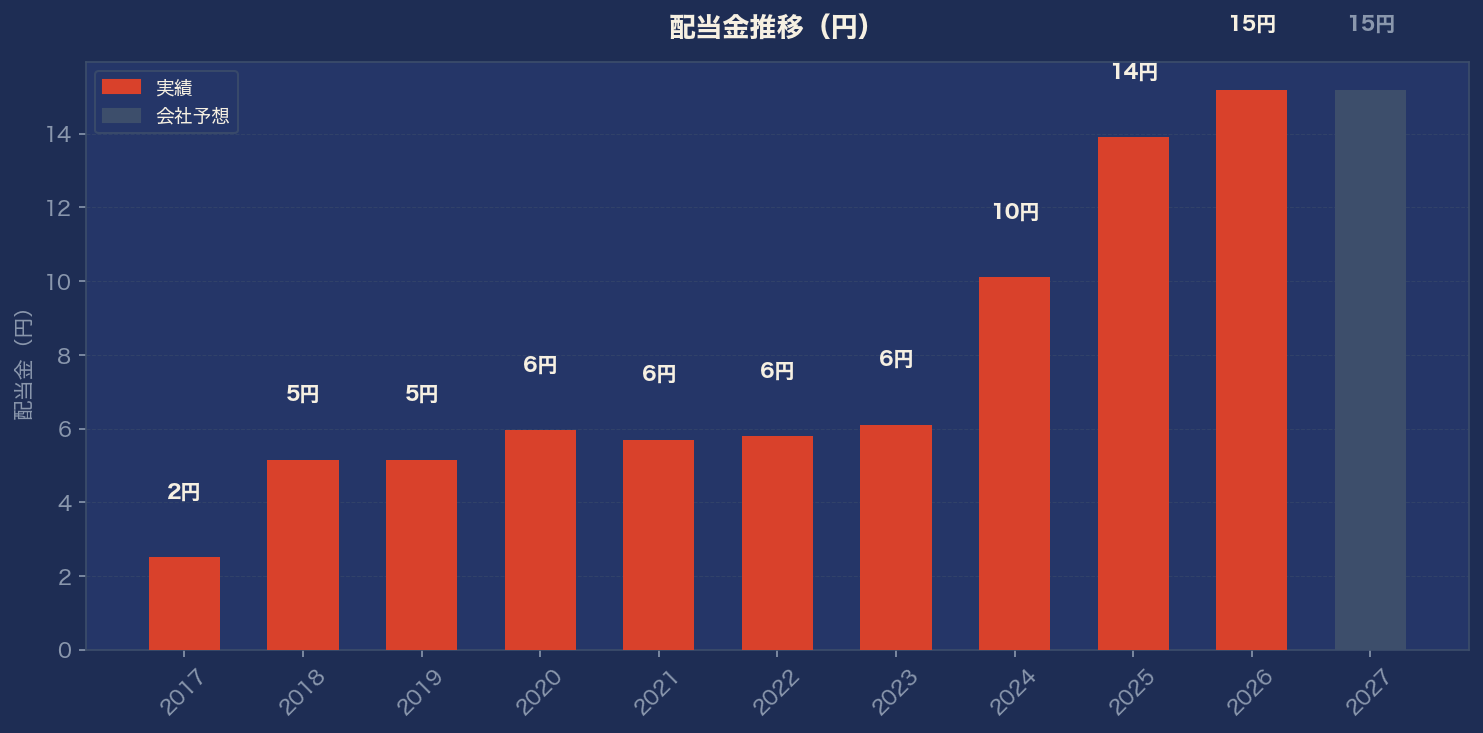
過去に何度か株式分割をしてるので単純比較は難しいんだけど、分割調整後で見ると、2021年に一時的に減配した後、そこから5年連続で増配してます!2021年5.7円→2026年15.2円と、この5年でほぼ2.7倍に。増配ペースはかなり良い気がする(素人目線ですが)。
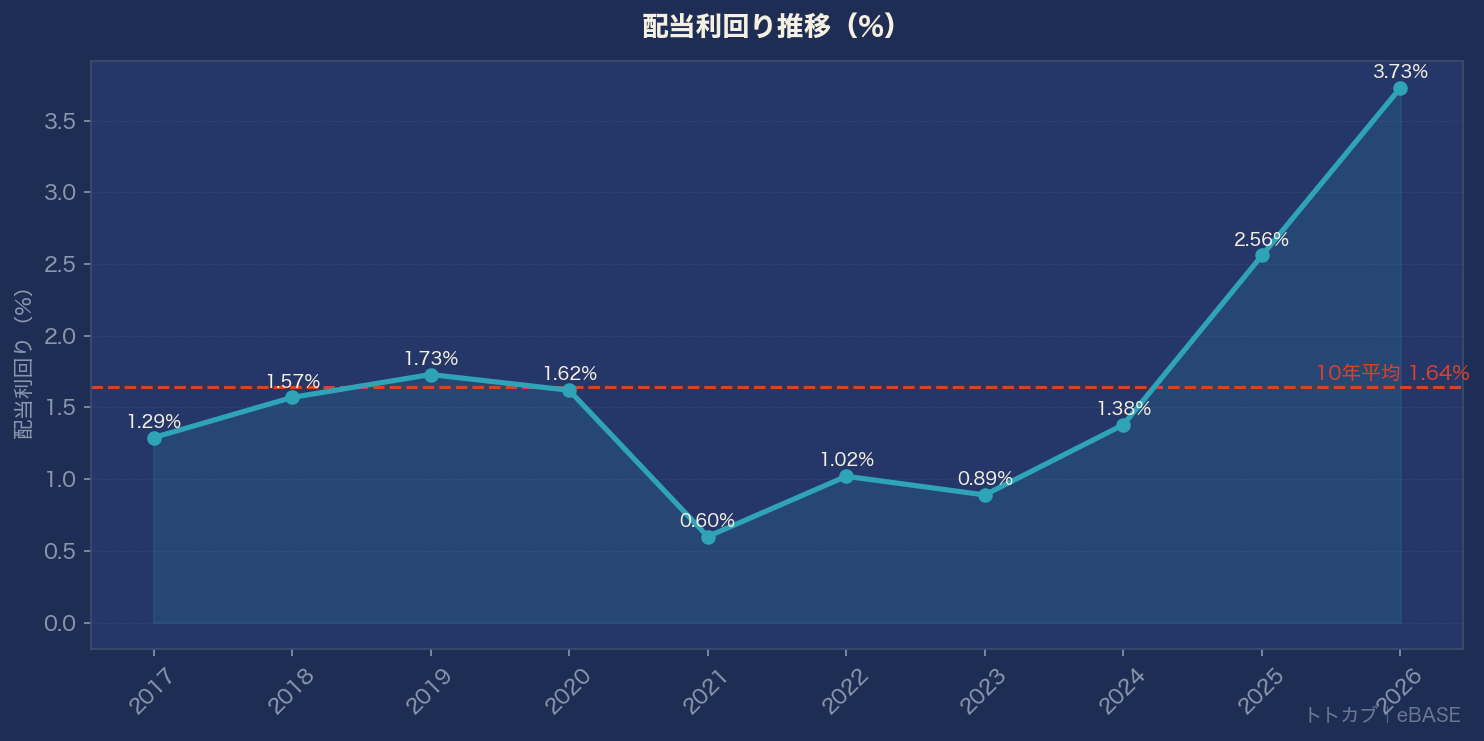
配当利回りは今3.54%(2026年8月時点、株価429円)。過去10年平均が1.64%だから、今の水準はかなり高い方だと思う。急激な増配と株価調整が重なった結果かなと。
ちなみに配当方針が面白くて、「純利益の50%を目安にした額」と「前年の配当予想額」の高い方を採用するらしいです。つまり業績が落ちても配当は据え置きになりやすい設計…!これは株主にとって地味に嬉しいポイントかも。
業績はどう?
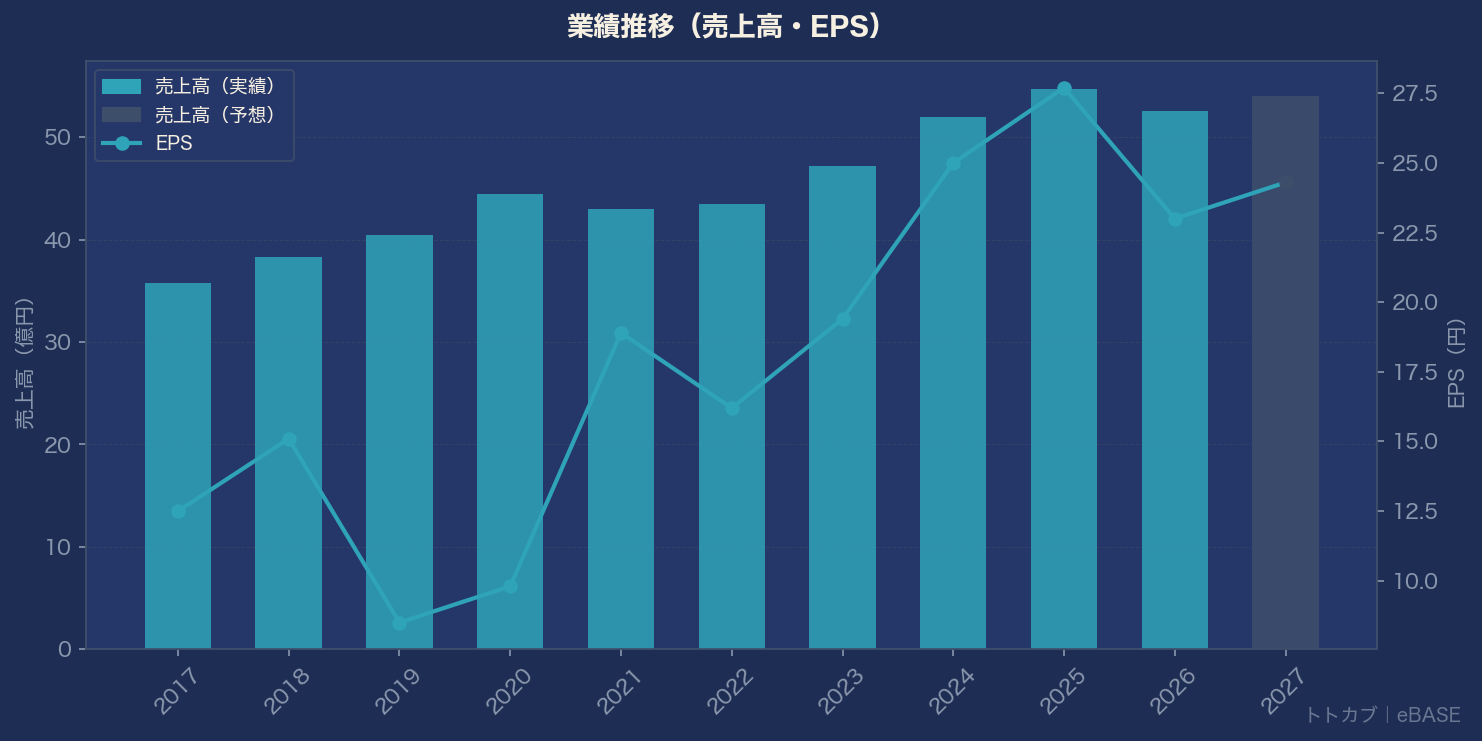
売上高は10年で35.8億円→52.6億円と1.5倍くらいに成長。営業利益率はずっと23〜32%台っていう高水準を維持してて、正直この業界(情報・通信)の平均(8%台)と比べるとかなり優秀な部類だと思います。
ただFY2026(2026年3月期)は前期比-3.8%の減収で、主力の「eBASE事業」が-9.5%減。営業利益・純利益も前期比マイナスに転じてます。ここはちょっと気になるところ…。まだちゃんと調べられてないんですが、既存顧客の投資一巡なのか、それとも一時的な要因なのか、次の決算でもう少し様子見したいなと思ってます。
あと、2027年3月期の配当予想は15.2円で前期と横ばい。5年続いた増配記録は一旦ストップだけど、上で書いた配当方針のおかげで減配ではないというのがポイントです。
銘柄メモ
- 証券コード:3835
- 株価:429円(2026年8月14日時点)
- 時価総額:約202億円
- 配当利回り:3.54%(会社予想)
- 連続増配:5年(2021年の一時減配後から)
- PER:17.6倍(過去10年平均は29.7倍)
- PBR:2.78倍
- 自己資本比率:91.0%
正直、聞いたことなかった銘柄だったんですが、財務の強さと配当方針の設計は結構好きなタイプでした。コア事業の減速がどう推移するか、次の四半期決算はチェックしておこうと思います!
文章が長くなってきたので一旦ここまで!続きは次回。
では、バイバーイ👋
