沖縄セルラー電話(9436)|KDDIが沖縄を独占してる件、配当9年連続増配だった
みなさんー!高配当株やってる??
どうも、トトカブです!
最近、地方の通信会社ってどうなんだろ?って気になって調べはじめました。
きっかけは単純で、「KDDIの子会社って業績どうなん?」から始まった感じ。沖縄セルラー電話(9436)、正直知名度は低いですよね。でも調べたら思ったより面白かったので、備忘録としてまとめておきます。
どんな会社?
一言で言うと、沖縄県内でauを運営してるKDDIの子会社です。
1991年設立、KDDIが約56.6%を保有する連結子会社。モバイルだけじゃなく光回線・法人向けICTソリューションまで手がける、沖縄特化のワンストップ通信事業者です。
- 証券コード:9436
- 株価:約4,270円(FY2025有報時点)
- 配当利回り:2.90%
- 連続増配:9年以上
- PER:16.4倍 / PBR:2.1倍
- 自己資本比率:83.9%
沖縄という限定された市場の中で、au一本でシェアを取り続けてる。地域独占っぽい強みがある反面、「沖縄だけ」という天井感もある。
配当の推移
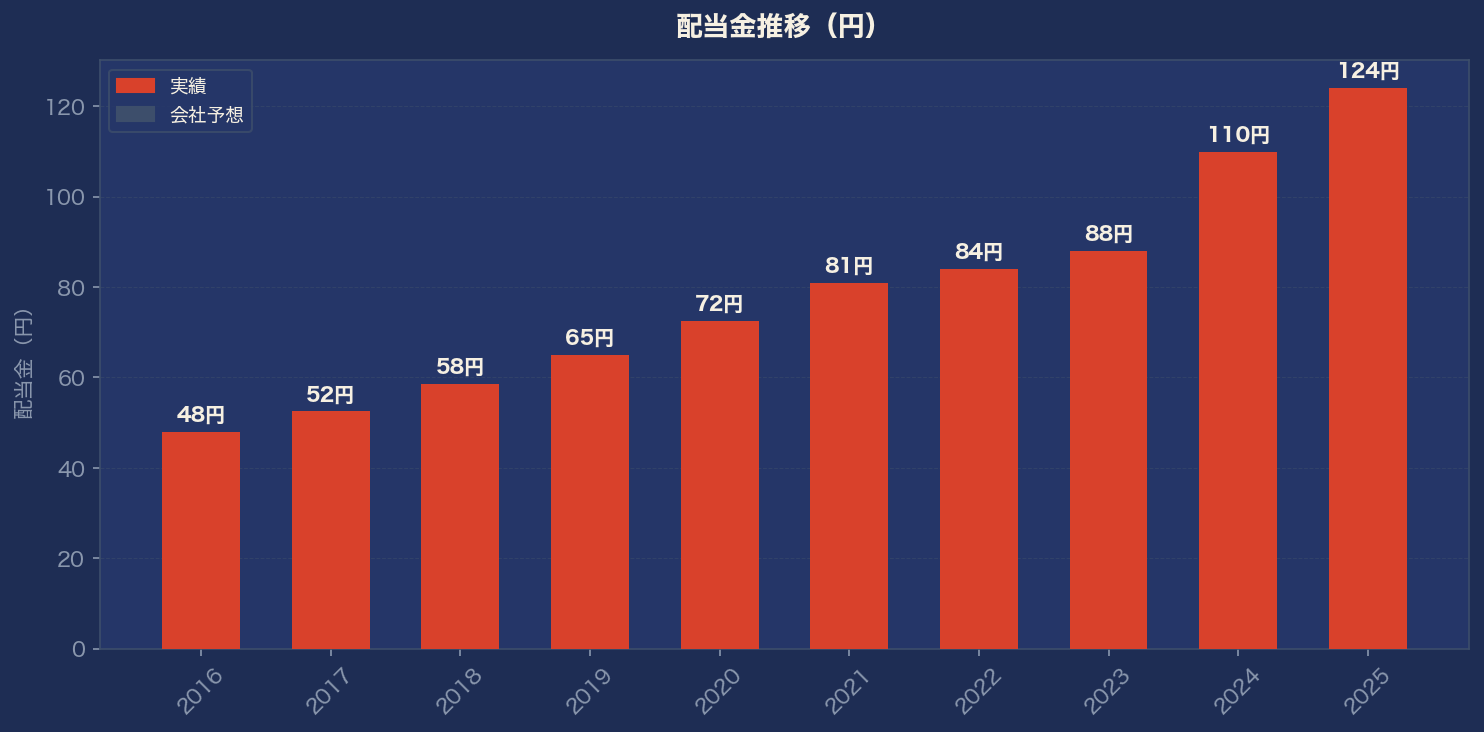
配当金の推移(株式分割2:1調整後)はこんな感じ:
2016年 48円 → 2018年 58.5円 → 2020年 72.5円 → 2022年 84円 → 2024年 110円 → 2025年 124円
9年間で2.6倍になってます!!
増配ペースも年平均11%超(CAGR)と、そこそこ高い。「安定して増配してる通信会社」としては、なかなか良いんじゃないかなあ。
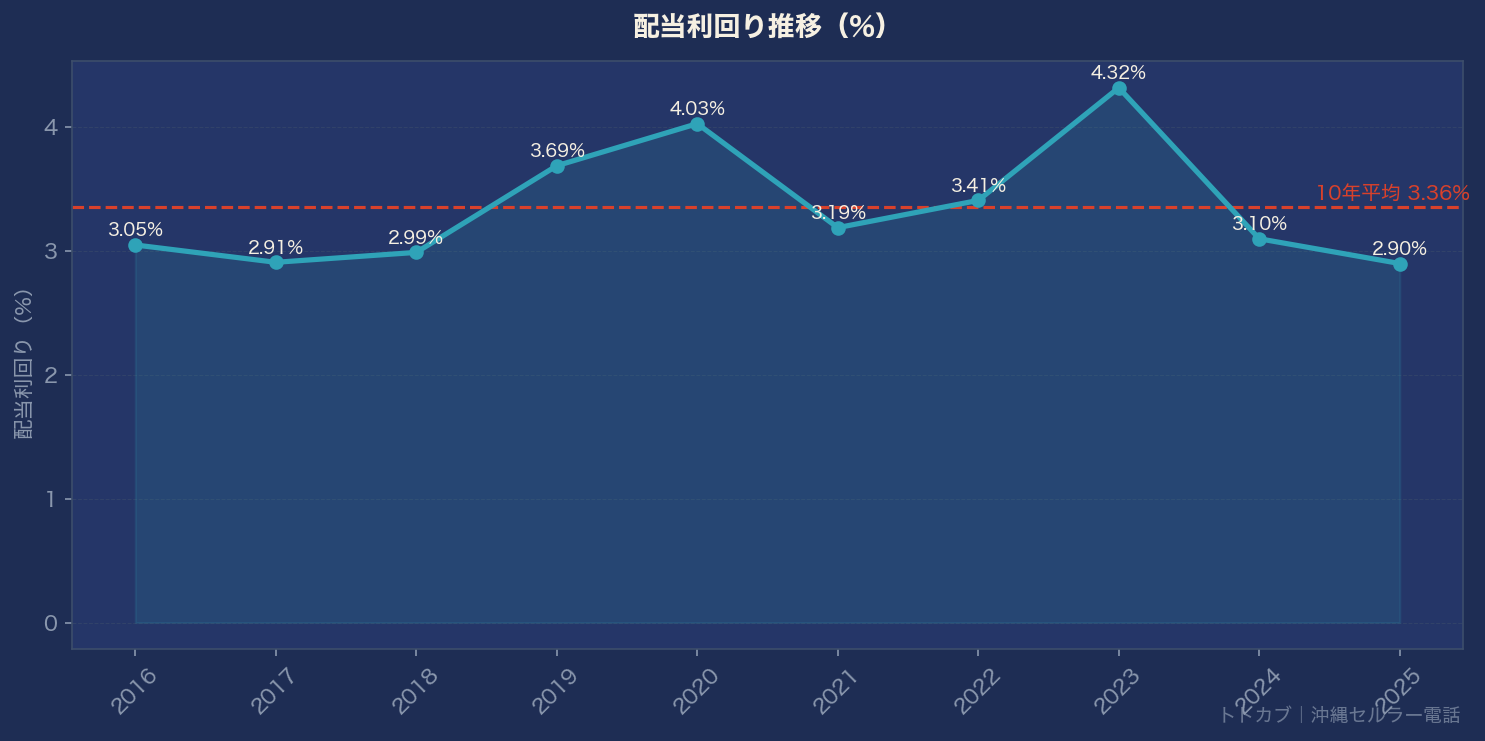
配当利回りは2〜4%台で推移。2020年には4%超えてた時期もあったみたい(その時に買えてたら良かった…)。今は2.9%とやや低め。10年平均(3.36%)と比べると、少し割高感があります。
業績
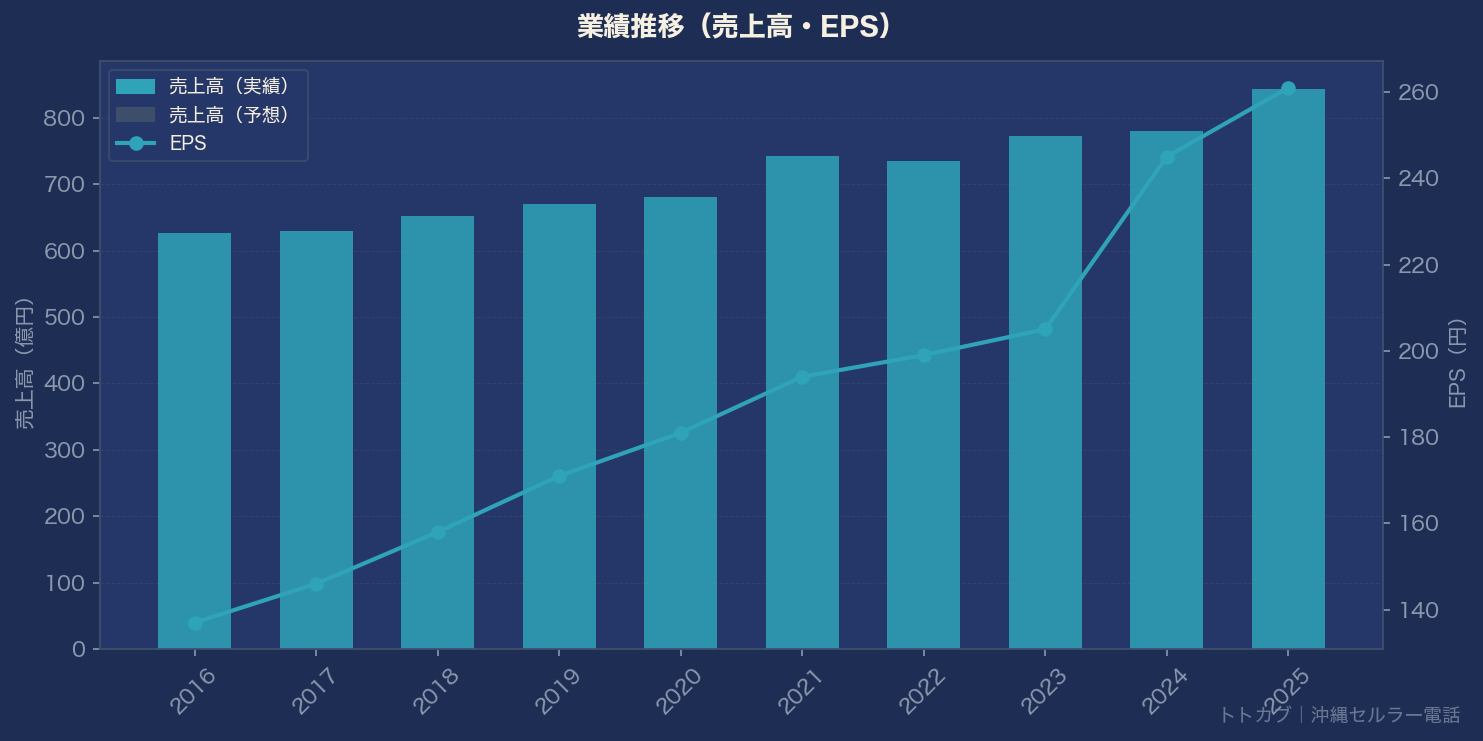
売上高は10年で627億→843億と着実に拡大。
2026年 3月期の純利益は1,240億円(FY2025)、EPS261円(分割調整後)で過去最高圏。営業利益率も17%台から21%台へと上昇傾向です。ROEは11〜13%でずっと安定してる。
自己資本比率83.9%、実質無借金経営で、営業CFも10年超で安定黒字。edinetdbの財務健全性スコアは**95/100(S評価)**でした(3,800社中上位)。
気になるポイント
良い点は:
- KDDIというバックボーンがあること(ブランド・設備・ノウハウ)
- 盤石な財務で増配継続できる地力がある
- 通信インフラというディフェンシブな事業性
懸念点は:
- 沖縄県内に特化してるぶん、成長の天井が見えやすい
- PBR2.1倍は通信株としてはやや高め。割安感はない
- 5G設備投資が続く中、FCFへの影響はちょっと気になる
あと、FY2025の配当データを見てたら配当金の総額が例年の倍くらいある数字が出てきて…(特別配当?自社株買い?)よくわからなかったので、ちゃんとIR資料を確認する必要があります(まだちゃんと調べられてないんですが..)。
まとめメモ
- 証券コード:9436
- 株価:約4,270円(FY2025有報ベース)
- 配当利回り:2.90%(10年平均:3.36%)
- 連続増配:9年以上
- 配当金:124円(FY2025)
- PER:16.4倍(10年平均:12.8倍)/ PBR:2.1倍
- 自己資本比率:83.9%
- 営業利益率:21.1%(FY2025)
- ROE:12.9%(FY2025)
KDDIの子会社で安定感あり、増配も続けてる。ただ利回り2.9%でPBR2倍超はちょっと高めなので、もう少し調整してくれたらなあという感じです(笑)。注目リストには入れておきます。
では、バイバーイ👋
