東計電算(4746)|営業利益率30%超・12年連続増配の「地味すぎる優良小型株」を調べた
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「東計電算」という、かなりマイナーな銘柄の話。
証券コードは4746。名前を見ても何をやってる会社か全然わからないですよね(笑)。でも数字を見ると、ちょっと気になってしまう銘柄なんです。
どんな会社か
東計電算は、1970年創業の独立系システム開発会社。
通販・物流・不動産業界の中堅企業向けに、システムの設計・開発から運用・保守まで一貫してやってくれる会社です。「ITの外注先」として長年使われてきたタイプの会社ですね。
最近はAIを使った議事録自動生成サービスなども展開中で、DX需要の波に乗りつつあります。
何がすごいのか
財務の数字がとにかくえぐい(いい意味で)。
営業利益率が30%超。
IT系の会社でも、ここまでの利益率を安定して出し続けるのは珍しい。ちなみに一般的な製造業は5〜10%、ほとんどのIT企業でも15〜20%くらいです。それを30%超でキープしてる。
さらに無借金経営で、自己資本比率が約80%(ちなみに自己資本比率とは、総資産のうち借金に頼らない自己資金の比率です。高いほど財務が安全)。
こういう会社は景気が悪くなっても、ちょっとやそっとでは潰れない。
配当の推移
2022年に1:2の株式分割があったので、以下は分割調整後の数値です。
2016年 35円 → 2019年 55円 → 2022年 95円 → 2024年 125円 → 2025年 173円(確定)→ 2026年 173円(予想)
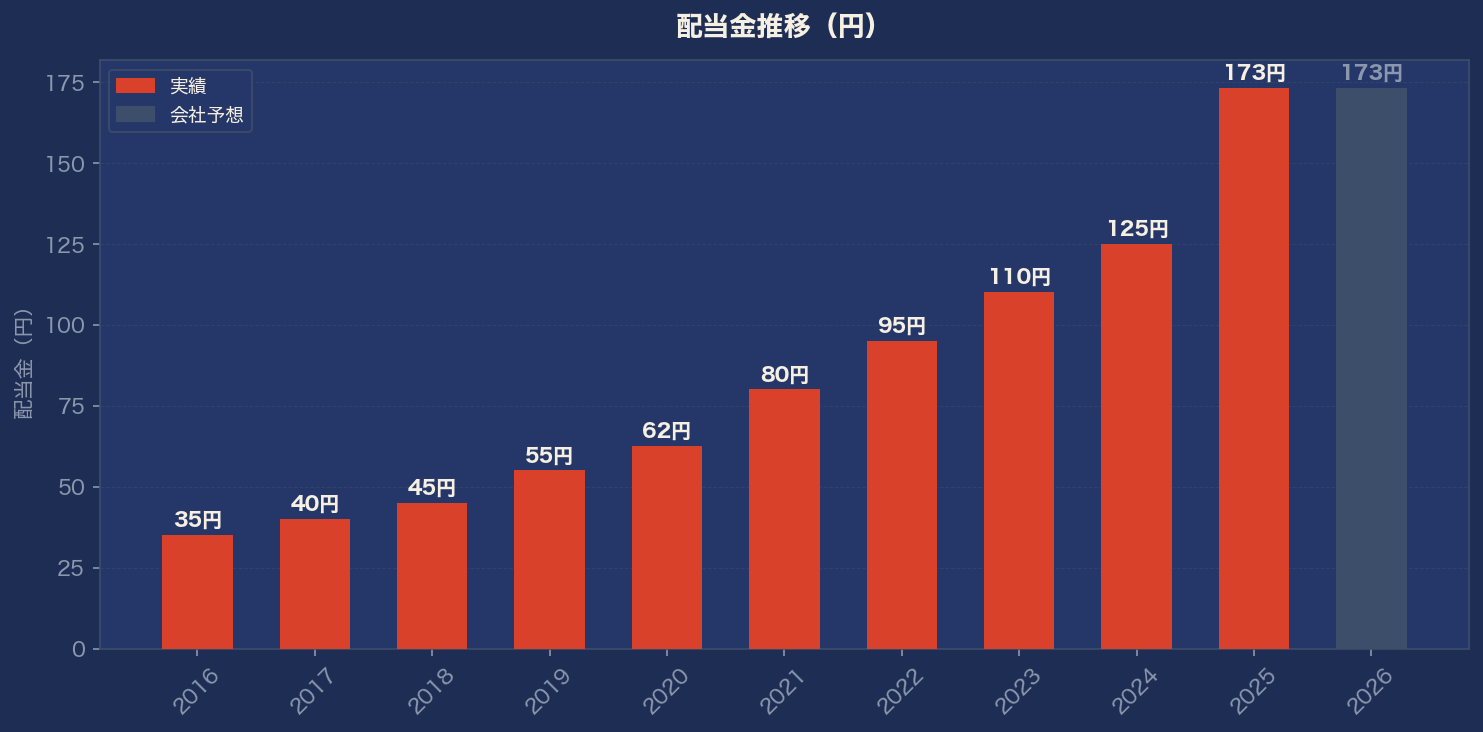
FY2025まで12年連続で増配!この10年で配当金は5倍になりました(35円→173円)。
ただ、FY2026(2026年12月期)の配当予想は前年と同じ173円で横ばい。「12年連続」の記録は一旦ストップした形です。
とはいえ、減配はなし。業績が好調なのに「今期は一旦様子見」ということみたいです。来期以降の増配再開に期待ですね。
業績はどうなの
FY2025(2025年12月期)は売上高・利益ともに過去最高を更新しました。
売上高は208億円(前年比+6.1%)。営業利益率は30.1%。10年前(2016年)の売上高が126億円だったので、着実に成長してきていますね。
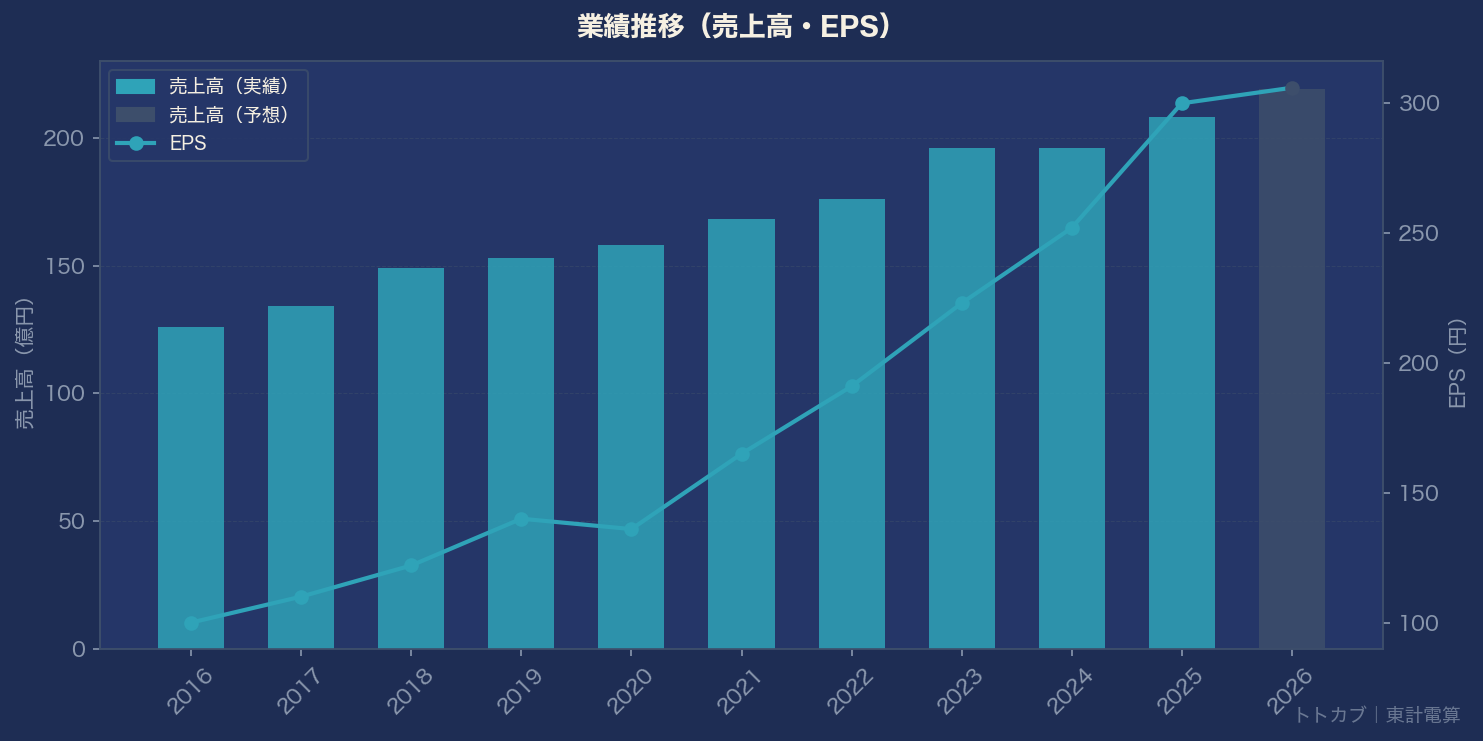
FY2026 Q1(2026年1〜3月)の四半期決算も、営業利益+6.7%、純利益+18%と好スタート。FY2026も引き続き成長が続きそうな雰囲気です。
気になるポイント
良いところ:
- 営業利益率30%超、自己資本比率80%近くの超優良財務
- 無借金経営。10年以上連続で営業キャッシュフローがプラス
- 12年連続増配(FY2025まで)。FY2026横ばいも減配はなし
気になるところ:
- 浮動株が少なく、流動性が低い(買いたい値段で買いにくいリスク)
- IT業界の競争激化・AI対応で差別化が問われる局面
- 配当性向が50%超と、EPSに依存しやすい水準になってきた
銘柄メモ
- 証券コード:4746
- 株価:約4,400円(2026年春時点の推定、最新は証券サイトでご確認を)
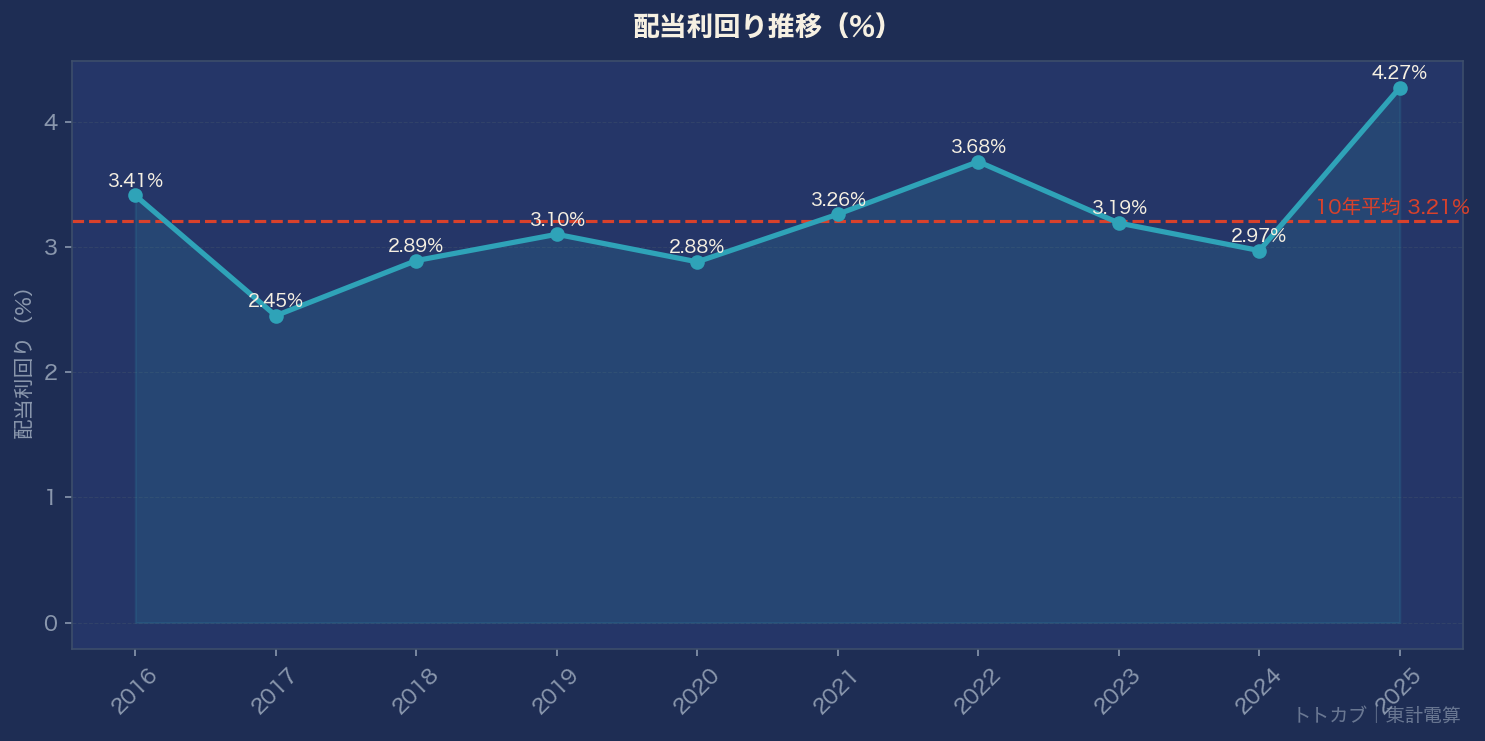
- 配当利回り:約3.9%(FY2025実績173円ベース)
- 連続増配:12年(FY2026は横ばい予想)
- PER:約14.7倍 / PBR:約1.57倍
- 自己資本比率:79.6%
高配当株としては利回り4%を少し下回るラインですが、財務の安定感と長期的な配当成長の実績は本物だと思います。「今すぐ利回りが高い」より「じっくり育てる」タイプの銘柄かなと。
小型株なので売買には注意が必要ですが、引き続きウォッチリストに入れておきたい一銘柄です!
では、バイバーイ👋
