SHOEI(7839)|世界シェア6割のヘルメット王者、減配したのに気になっちゃう件
みなさんー!高配当株やってる??
どうも、トトカブです!
今日はちょっと変わり種。バイク乗りなら知らない人はいない、ヘルメットの**SHOEI(7839)**です!
実はこの銘柄、去年減配してるんですよ。70円→60円。「減配した株を高配当株ブログで取り上げるの!?」って思うじゃないですか。でも調べてみたら、これがなかなか面白い会社だったので共有します(笑)
どんな会社?
- 1959年創業の二輪用ヘルメットメーカー(9月決算)
- 高価格帯(プレミアム)ヘルメットで世界シェア約6割のNo.1ブランド
- 生産は茨城と岩手の国内工場。「日本製」にこだわってる
- 売上の約9割が海外(欧州・北米・アジア)
要するに「世界一のヘルメット屋さん」です。命を守る商品だから安全規格もブランド信頼も超重要で、これが参入障壁になってるんですよね。
配当の推移
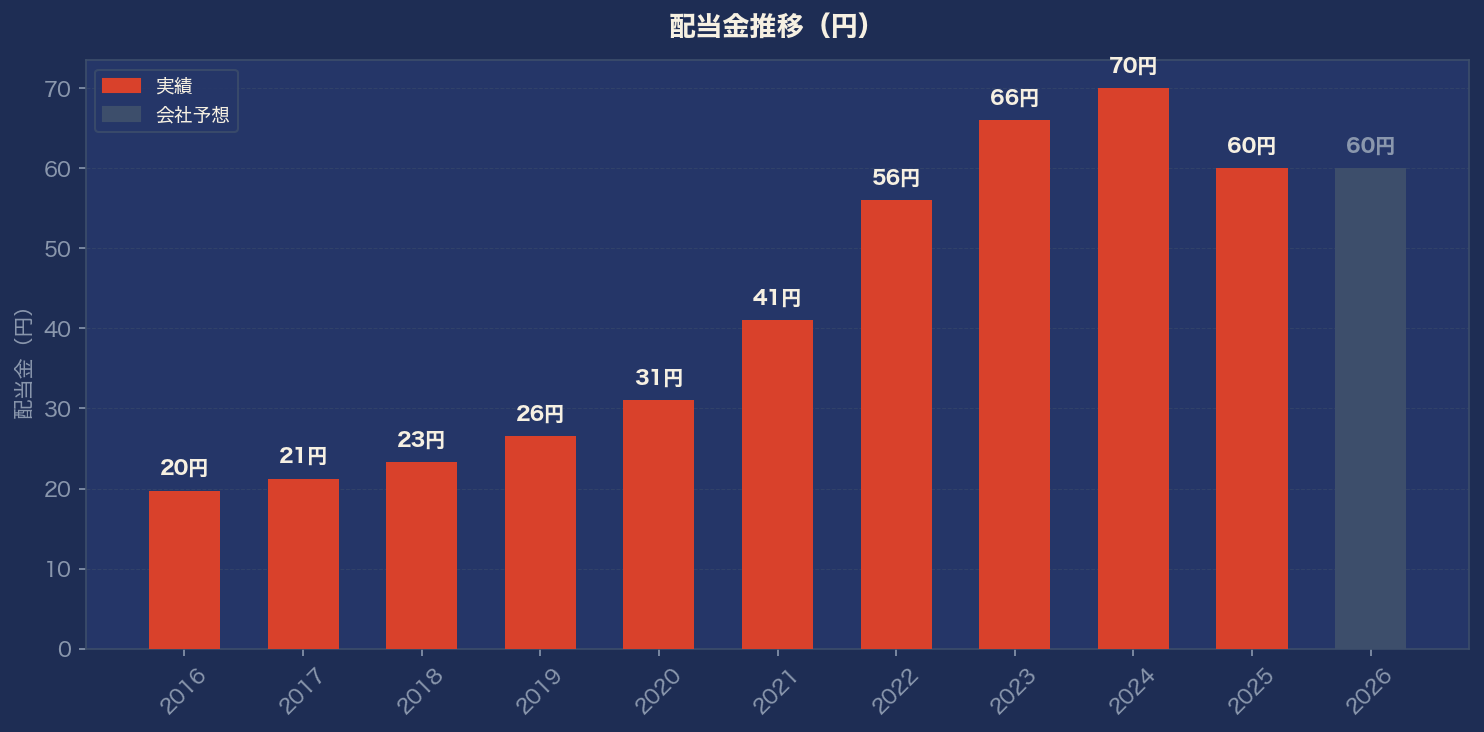
株式分割調整後でみると、2016年 19.75円 → 2020年 31円 → 2022年 56円 → 2024年 70円 → 2025年 60円(減配)→ 2026年 60円(予想)。
8年くらいずーっと増配してきて、直近で減配。なんで?って話なんですが、この会社、配当性向50%を毎年きっちり守ってるんです。過去10年の配当性向を見ると、ほぼ全部49〜50%。ここまで律儀な会社、なかなか見ないです(笑)
つまり「利益が伸びれば増配、利益が減れば減配」という超シンプルな業績連動型。累進配当(減配しない方針)とは真逆の思想なんですよね。
業績はどうなの?
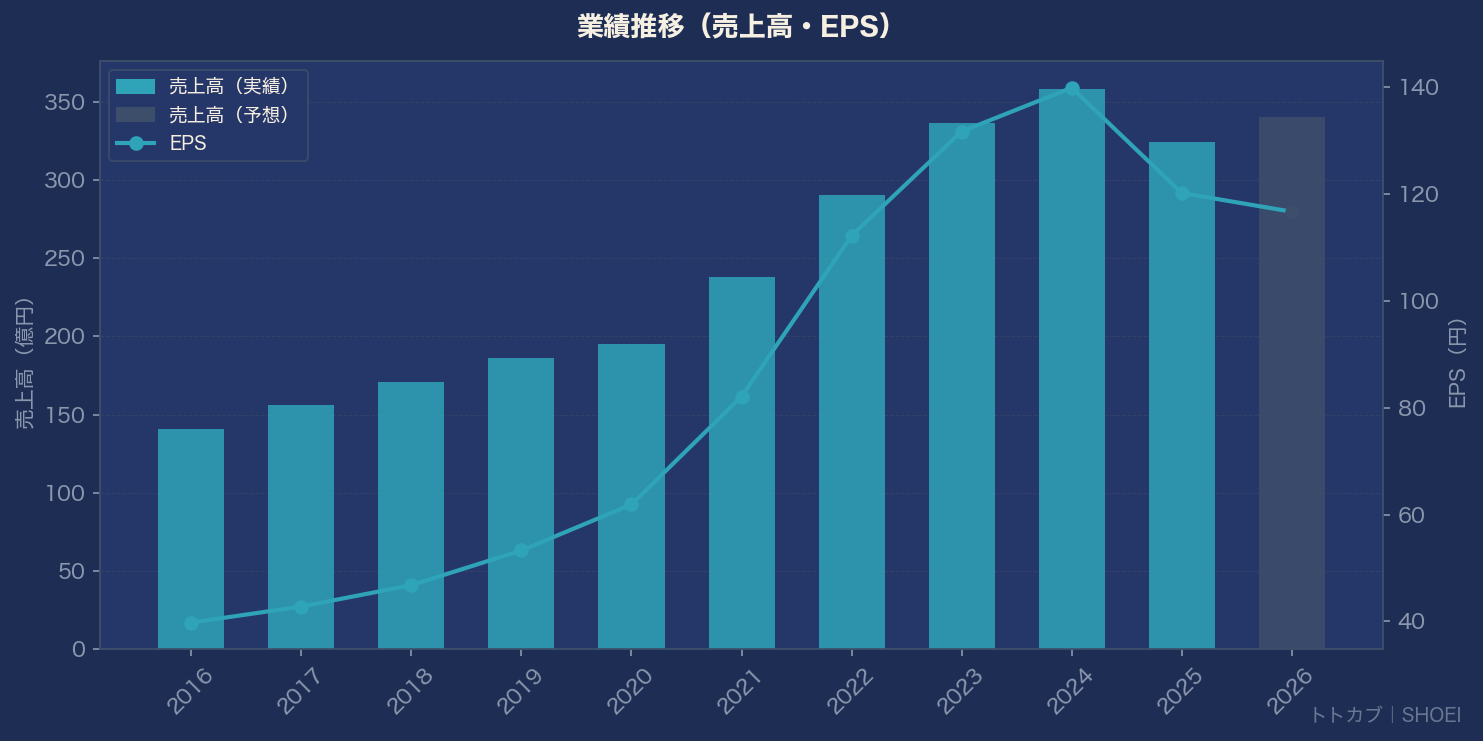
売上は10年で141億円→358億円(2024年9月期)と2.5倍!コロナ期の世界的バイクブームで急成長しました。ただその反動で、2025年9月期は売上324億円(-9.6%)、営業益も-13.9%の減収減益。これが減配の理由です。
でもですね、中身はかなり強いんですよ。
- 営業利益率:27%超(メーカーでこれは別格…!)
- ROE:20%超を長年キープ
- 自己資本比率:85%で実質無借金
- 営業キャッシュフロー:10年超連続黒字
2026年9月期は増収(+4.9%)予想だけど、米国関税とかの影響で営業益は-5.9%予想。配当は60円据え置き見込みです。
利回りは今どのへん?
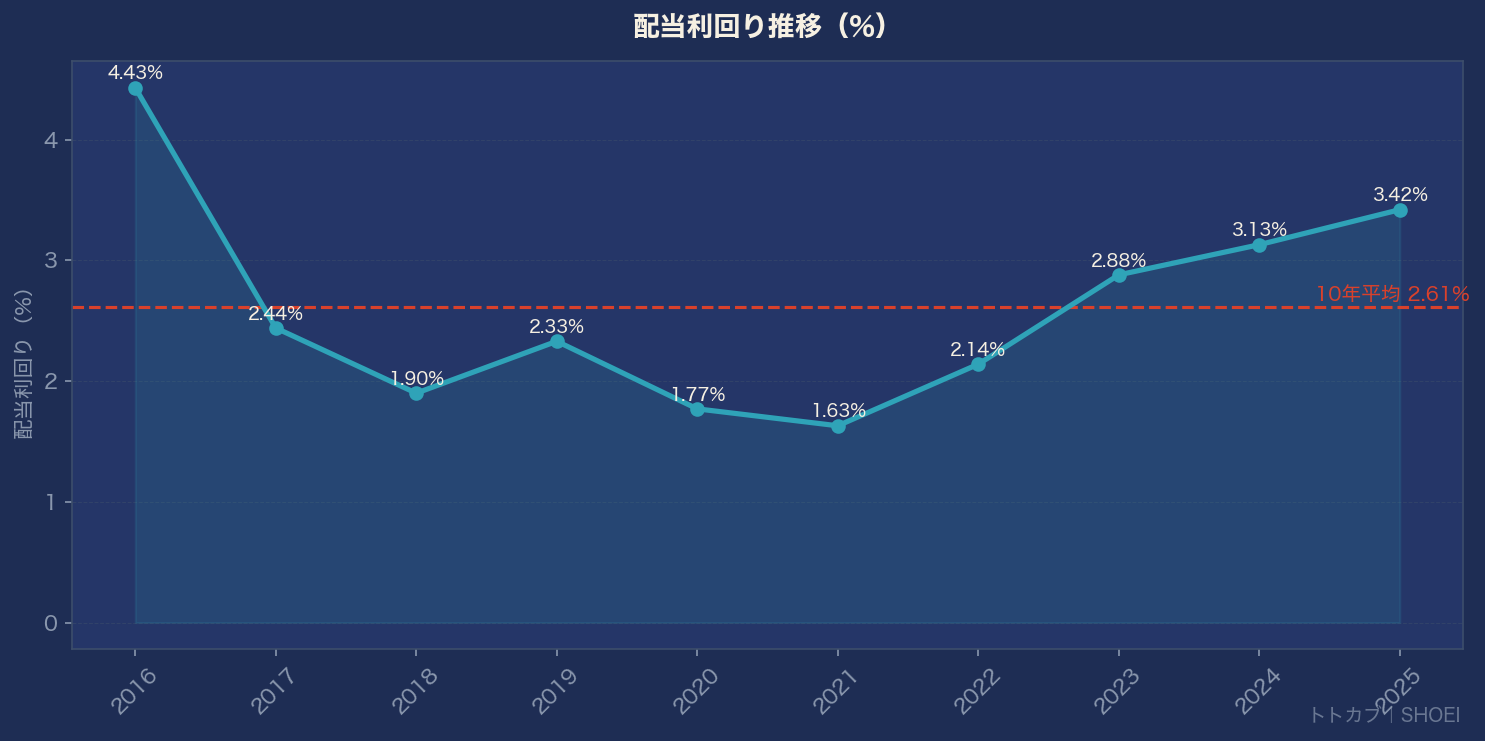
現在の予想利回りは3.20%(株価1,874円・2026年7月17日終値)。過去10年平均が2.61%なので、SHOEIとしては歴史的に高めの水準です。PERも16.4倍と、10年平均の20.9倍からだいぶ熱が冷めてます。
ただこれ、裏を返せば「業績が弱いから利回りが高く見えてる」わけで…。業績連動配当だから、来期また利益が減ればさらに減配もありえます。そこは覚悟が必要かなと。
素人目線ですが、「減配リスクを許容して、世界一のブランドを安めに拾う」タイプの銘柄な気がします。安定配当が欲しい人向けではないけど、バイクブームが再来したら配当もグッと戻るはず(そういう夢を見たい)。
銘柄メモ
- 証券コード:7839
- 市場:東証プライム(その他製品)
- 株価:1,874円(2026年7月17日終値)
- 配当利回り:3.20%(会社予想)
- 配当:60円予想(配当性向50%目安の業績連動型)
- 連続増配:直近で減配あり(2025年9月期 70円→60円)
- PER:16.4倍 / PBR:3.15倍
- ROE:20.5% / 自己資本比率:85.1%
まだちゃんと調べられてないんですが、米国関税の影響がどこまで続くかは次の決算でチェックしたいところ。長くなってきたので今日はここまで!
#高配当株 #SHOEI #日本株
では、バイバーイ👋
