TAKARA & COMPANY(7921)|配当性向120円→180円?大幅増配予想の"宝印刷"グループ
みなさんー!高配当株やってる??
どうも、トトカブです!
今回は7921・TAKARA & COMPANY。実はこの会社、私たちのブログでいつもお世話になってる「宝印刷」のグループ会社です。有価証券報告書とか決算短信の開示資料づくりを支援してる会社って知って、急に親近感が湧いて調べてみました(笑)ちょうど今日(2026年9月29日)決算発表もあったタイミングです。
どんな会社?
中核子会社の「宝印刷」は、上場企業の有価証券報告書・決算短信などの企業ディスクロージャー資料の作成支援で国内トップクラスのシェアを持ってます。EDINET・TDnetへの提出支援なんかもやってて、まさに私たちが普段データを見てる領域そのもの。
もう一つの柱が「サイマル・インターナショナル」による通訳・翻訳事業。国際会議やビジネス通訳の分野で老舗の実績があるそうです。
上場企業の開示書類作成って法律で義務付けられてるものなので、景気に左右されにくい安定収益基盤があるのが魅力かなと思います。
配当の増え方がちょっと変則的
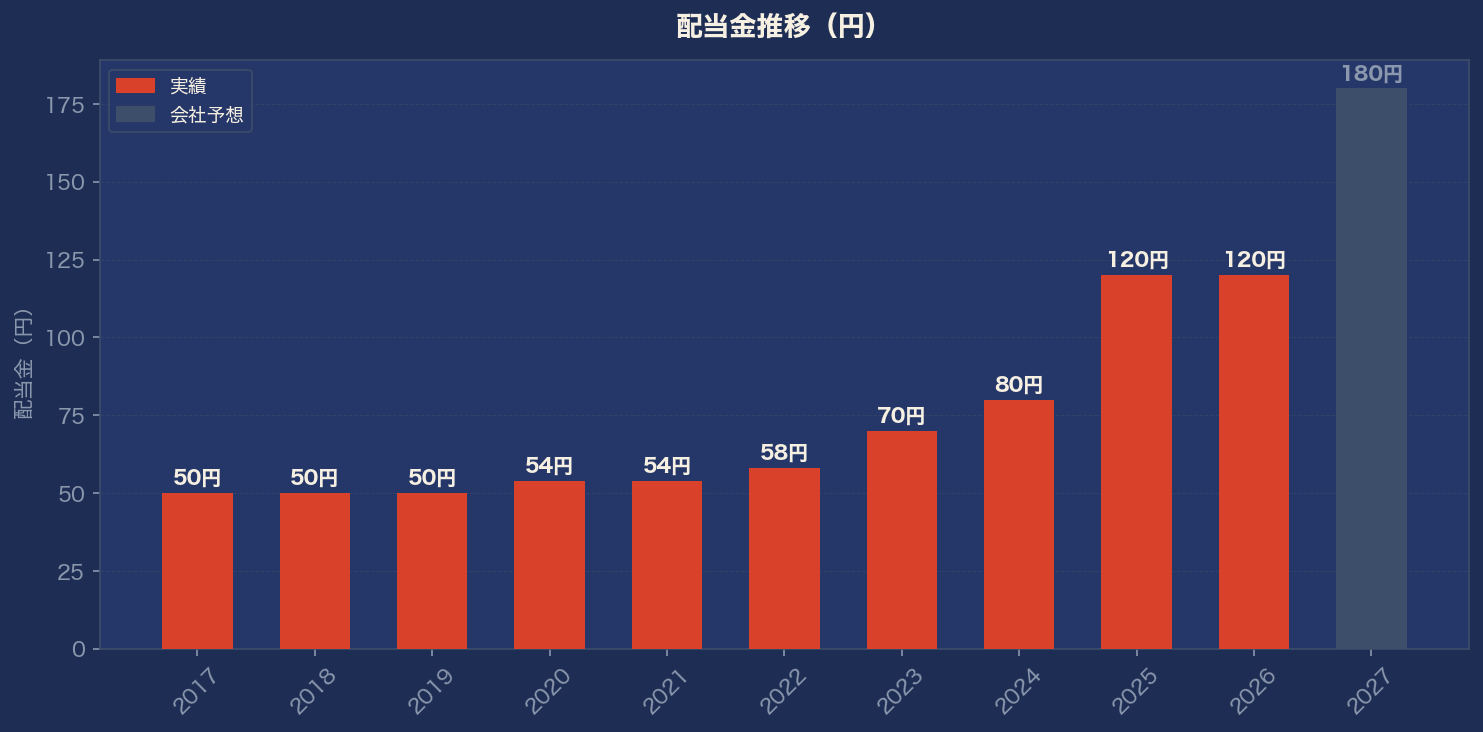
ここ、正直に書いておきたいポイントです。配当金の推移を見ると、50円→50円→50円→54円→54円→58円→70円→80円→120円…と、据え置きの年を挟みながら段階的に大きく増配するパターンになってます。毎年少しずつ増える「連続増配株」タイプとは違うので、その点は理解した上で見た方がいいかなと(素人目線ですが)。
そして会社予想のFY2027配当は180円。前期比+50%というかなり大幅な増配計画です!ただこれはあくまで会社予想なので、実現するかは今後の決算で確認したいところですね。
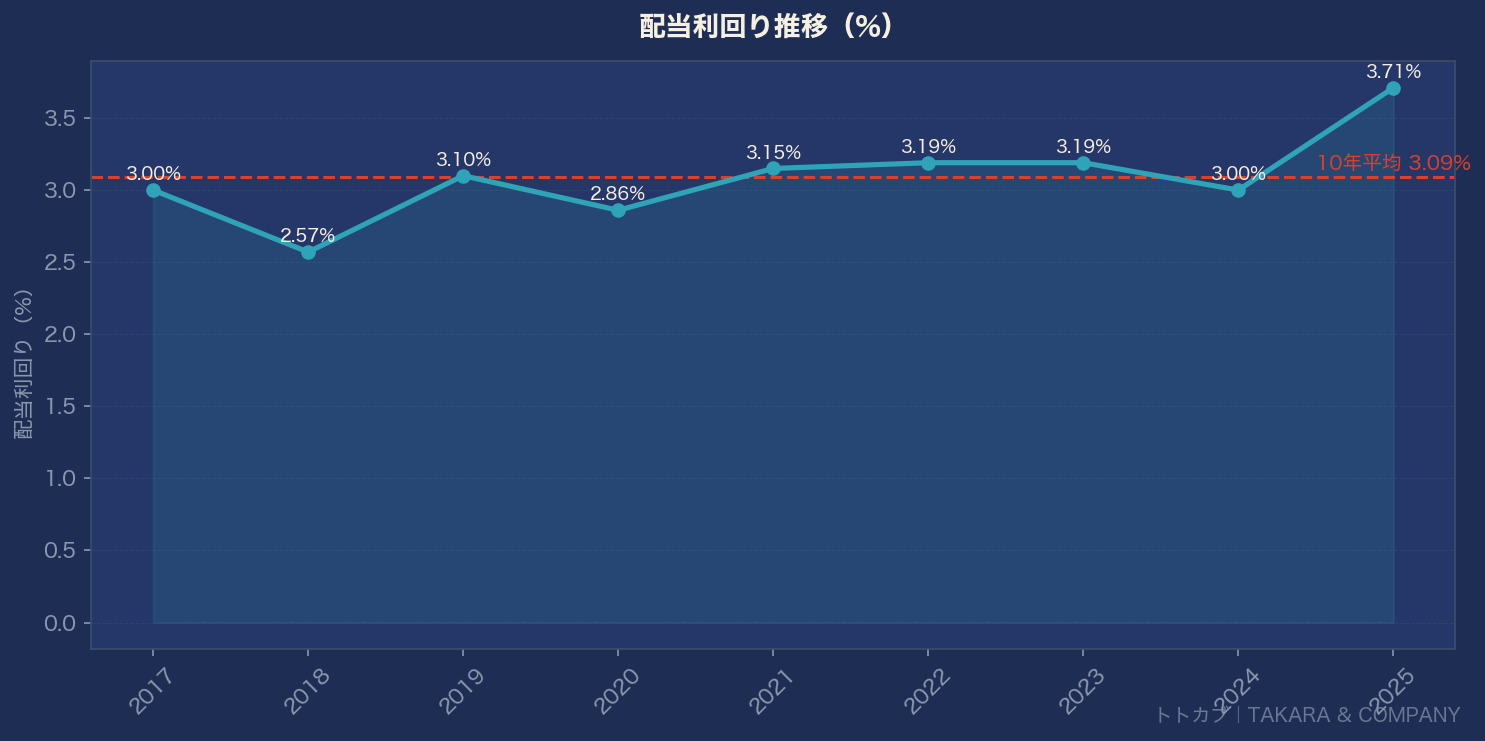
配当利回り(予想)は4.26%で、過去平均(3.09%)を上回る水準です。
業績は好調、今日発表のQ1決算も良かった
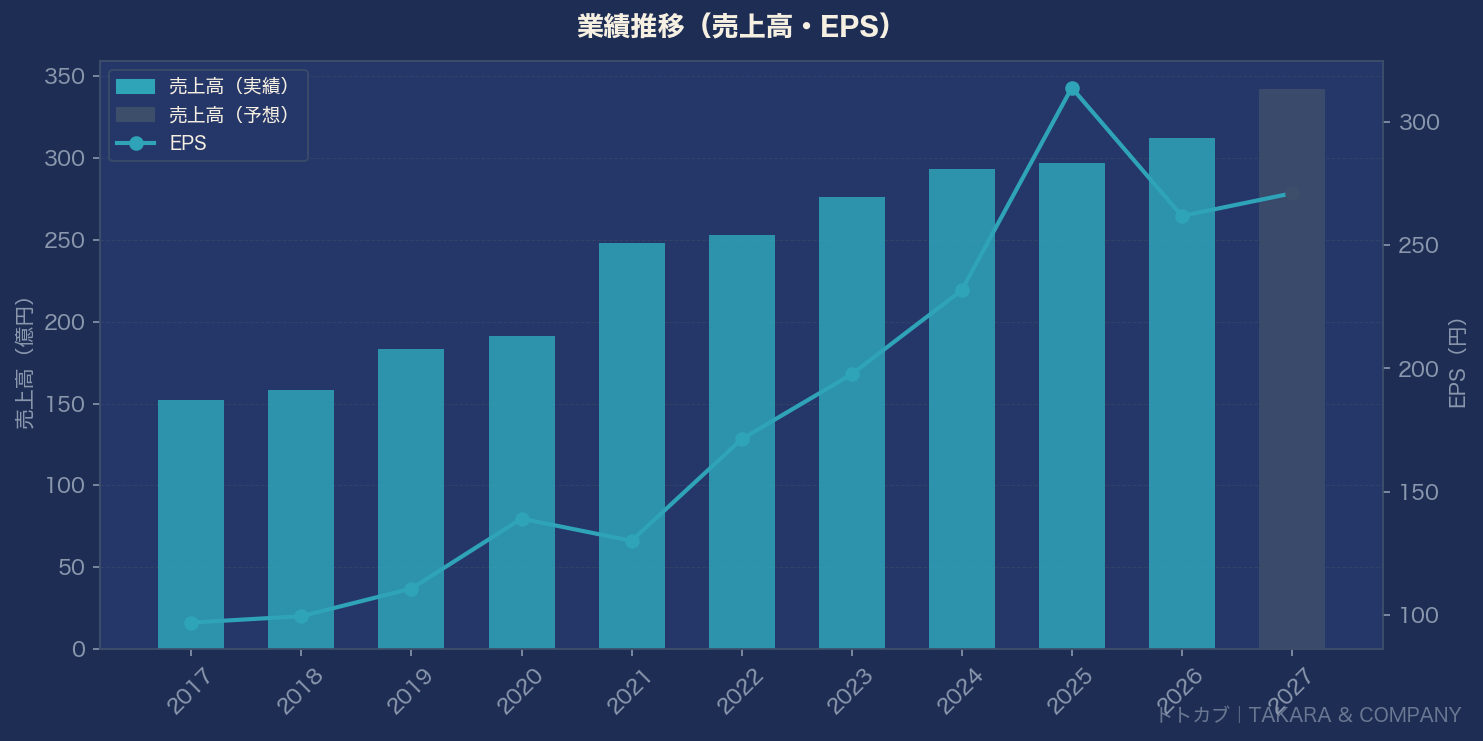
売上高は2017年の152億円から2026年5月期は312億円まで、10年弱で2倍以上に拡大してます。主力のディスクロージャー関連事業(売上の約73%)が着実に成長中。ちょうど今日発表されたFY2027第1四半期決算も、営業利益+24.5%と好調な滑り出しでした(株価も+3.3%で反応してましたね)。
ちょっと気になったのが、FY2025の純利益(314円)がFY2026(262円)より高いのに、営業利益はFY2026の方が高いという逆転現象。これ、FY2025に何か一時的な特別利益が含まれてた可能性がありそうです(まだちゃんと調べられてないので、気になる方は決算資料を直接見てもらえると)。
気になるところ
上で書いた通り、配当の増え方が毎年安定してるわけではない点はやっぱり気になります。あと、会社予想の配当180円が実現すると配当性向は66%くらいまで上がる計算になるので、業績予想がちゃんと達成できるかどうかは注目しておきたいポイントです。
銘柄メモ
- 証券コード:7921
- 株価:4,225円(2026年9月29日、決算好感で+3.3%)
- 配当利回り:4.26%(予想)
- PER:実績16.1倍/予想15.6倍 PBR:1.68倍
- 自己資本比率:77.1%
くわしい数値やチャートは配当サウナ道のレポートページでも見れます
文章が長くなってきたので一旦ここまで!続きはまた今度書くかもしれません。
では、バイバーイ👋