ライト工業(1926)|13年連続増配・無借金・防災ニッチトップのちょっと渋い高配当株
みなさんー!高配当株やってる??
どうも、トトカブです!
「ライト工業って何やってる会社?」って思いますよね、正直わたしも最初そうでした(笑)
調べてみたら、めちゃくちゃ渋くていい会社だったのでメモします。
どんな会社?
一言でいうと、斜面・地盤・防災の専門工事会社です。
道路や鉄道脇の急な斜面(法面)が崩れないようにネットや吹き付けで固めたり、地盤が弱い場所を改良したり、地滑りを防ぐアンカーを打ち込んだり。そういう「土木インフラの足元を守る」仕事を専門にしてる会社です。
1938年設立の老舗で、この分野ではかなりニッチなトップ企業。
受注の多くが国や自治体からの公共工事なので、景気の波に左右されにくいのがポイントです。政府の国土強靭化政策(防災インフラの強化)は超党派で続いてるし、斜面の老朽化・自然災害の多発も相まって、需要は長期でしっかりありそう。
配当の話が面白い
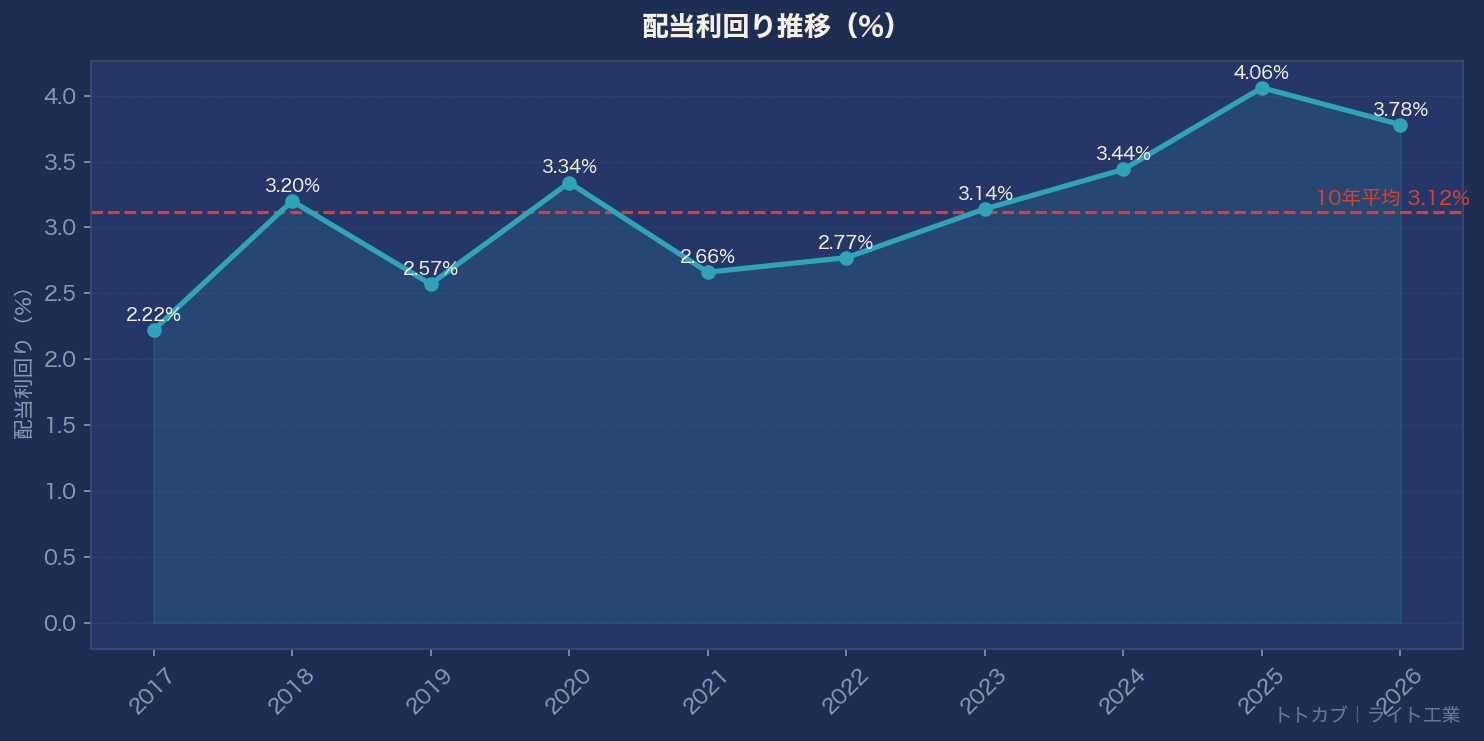
FY2026(2026年3月期)の配当:1株145円 FY2027予想:146円(さらに増配継続!) 利回り:約3.78%
そして、
13年連続増配(FY2014〜FY2026)!!! 17年間無減配(FY2010〜FY2026)!!!
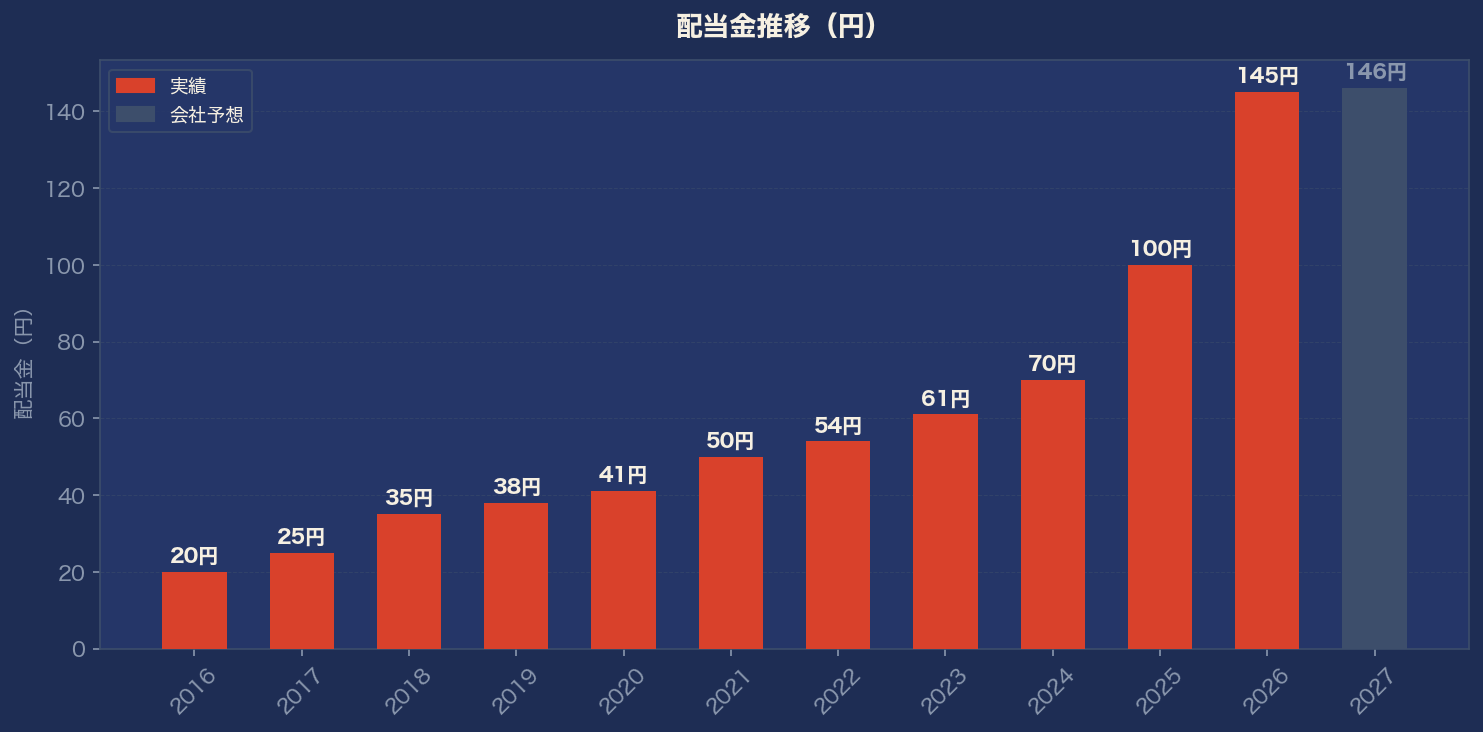
2017年が25円だったのが、2026年は145円。9年で約6倍です。しかも毎年増えてる。
「累進配当」方針(原則として配当を下げない)を掲げていて、実際に有言実行しているのがすごいなと。FY2024は業績が一時落ち込んだのに、それでも配当は70円まで引き上げてるんですよね(たくましい…)。
FY2026の業績がすごかった
正直なところ、ライト工業って地味に堅実に稼ぐ会社というイメージだったんですけど、FY2026はちょっと違いました。
- 売上高:1,392億円(前期比 +14.6%)
- 営業利益:172億円(前期比 +34.3%)
- EPS:289円(前期214円から +35%)
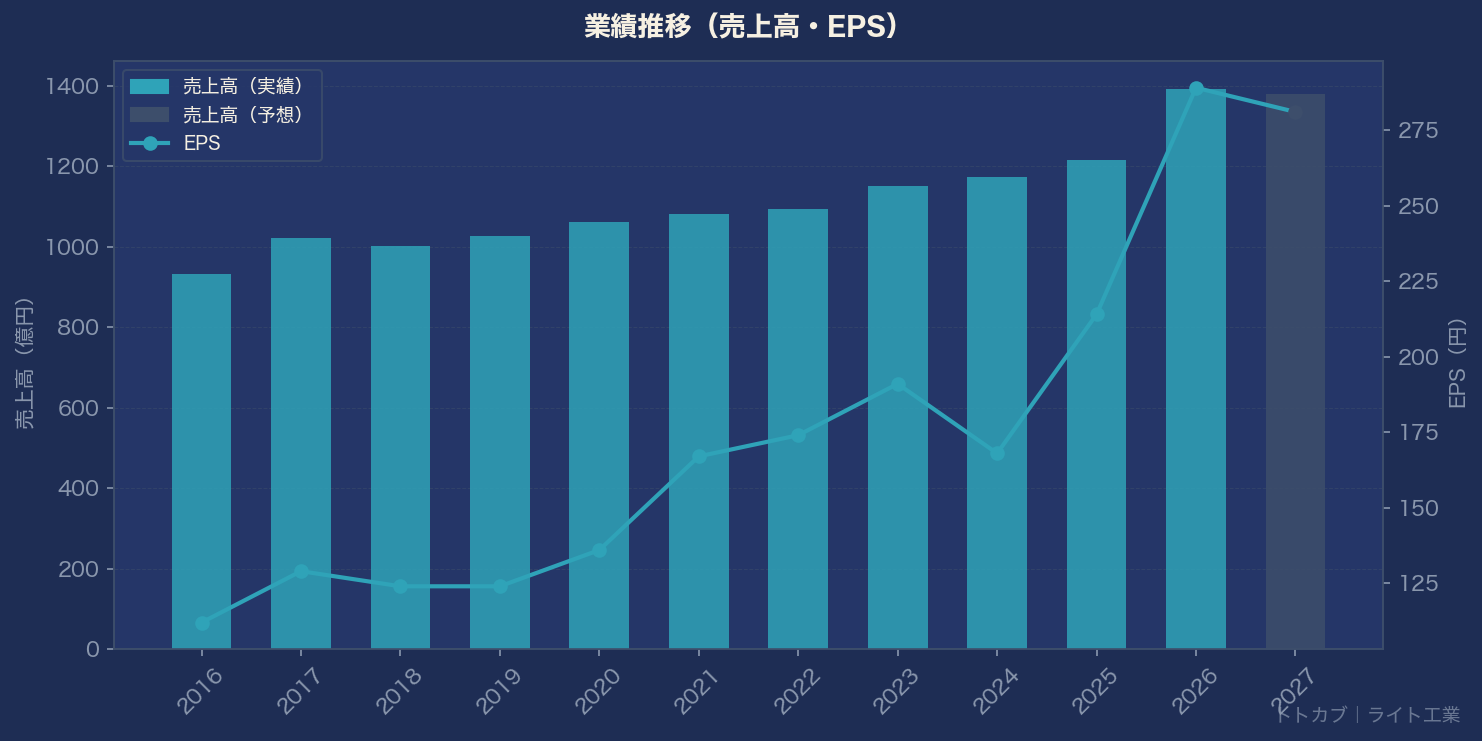
営業利益が34%増って、地盤改良の専門工事会社としてはかなり大きいジャンプです。受注が前倒しで進捗したのか、混雑した受注状況が一気に解消したのか、素人目線では正確な理由まではわかっていないんですが、結果として過去最高益になりました。
ちなみに営業利益率は12.4%で、これも10年間で最高水準です。
財務がめちゃくちゃ健全
これが個人的に一番刺さったところで。
自己資本比率:71.5%
建設会社でこの数字はかなり高いです。有利子負債比率は2%以下(ほぼ無借金)。財務健全性スコアは88点でSランク(edinetdbの評価)。
安定的に稼いで、借金もせず、自社株買いも積極的にやって、配当も毎年増やして……という経営が10年以上続いているわけです。
しかも自社株買いの規模が地味にすごくて、FY2017と比べて発行済株式数が約25%減少してます(5,780万株→4,300万株)。株を消却してEPSを押し上げているので、配当の伸びが余計に効いてくる仕組みです。
気になるところ
いいなと思う点
- 無借金・自己資本比率70%超という財務の堅さ
- 累進配当で13年連続増配のトラックレコード
- 防災・国土強靭化という長期テーマへの直接受益
少し気になる点
- FY2027の会社予想は売上-0.9%・営業利益-2.0%と減益見通し。FY2026の急成長からの調整局面と取るか、一過性の落ち込みと取るかは見方が分かれそう
- 配当性向がFY2026で50%、FY2027予想で52%と上昇傾向。増益ペースが落ちると、増配の余地が狭くなってくる
- 時価総額が約1,650億円と小さめ。買い集めにくい反面、売りも出にくい面がある
銘柄メモ
- 証券コード:1926
- 株価:約3,840円(2026年6月時点推定)
- 配当利回り:3.78%(FY2026確定145円)/ 3.80%(FY2027予想146円)
- 連続増配:13年(無減配:17年)
- PER:13.3倍(過去10年平均10.8倍)/ PBR:1.79倍
- 営業利益率:12.4%(FY2026)
- 自己資本比率:71.5%
知名度は低いけど、こういう会社が地道に株主に還元し続けてるのを見ると、じわっとした魅力を感じます(笑)。防災・国土強靭化テーマで長期持ちするには面白い一株だと思っています。
FY2027の業績がどう着地するかに注目しつつ、引き続きウォッチしていこうと思います!
では、バイバーイ👋
