ライト工業(1926)|「法面工事って何?」から始まる17年無減配・2年連続4割増配の話
みなさんー!高配当株やってる??
どうも、トトカブです!
今日の銘柄はライト工業(1926)。
正直に言います。「法面(のりめん)工事」って聞いてもよくわからなかった(笑)。
でも調べてみたら面白くて。
- 17年間、一度も配当を下げたことがない
- FY2025(2025年3月期):配当70円→100円(+43%!!)
- FY2026(2026年3月期):配当100円→145円(+45%!!!)
…2年連続で配当4割超って、なかなかやばくないですか?
どんな会社?
ライト工業は1942年創業の老舗専門工事会社で、主な事業は以下の3本柱:
- 法面(のりめん)保護 — 道路や鉄道沿いの切り土・盛り土斜面の崩落防止
- 地盤改良 — 軟弱地盤を固めて建物・インフラを支える工事
- 地滑り対策 — 山地・丘陵地帯の地滑りを防ぐ工事
要するに「斜面が崩れないようにする」「地面を強くする」専門家です。道路や鉄道を走っているとき、岩肌にネットやコンクリートが張ってあるのを見たことあると思うんですが、あの工事をやってる会社です(たぶん笑)。
地味といえば地味なんですが、これ、なくてはならない仕事なんですよね。特に日本は山がちで雨が多いので、法面工事・地盤改良の需要は継続的にある。おまけに防災・国土強靱化の名目で政府が継続的にお金を使っているテーマです。
配当の推移
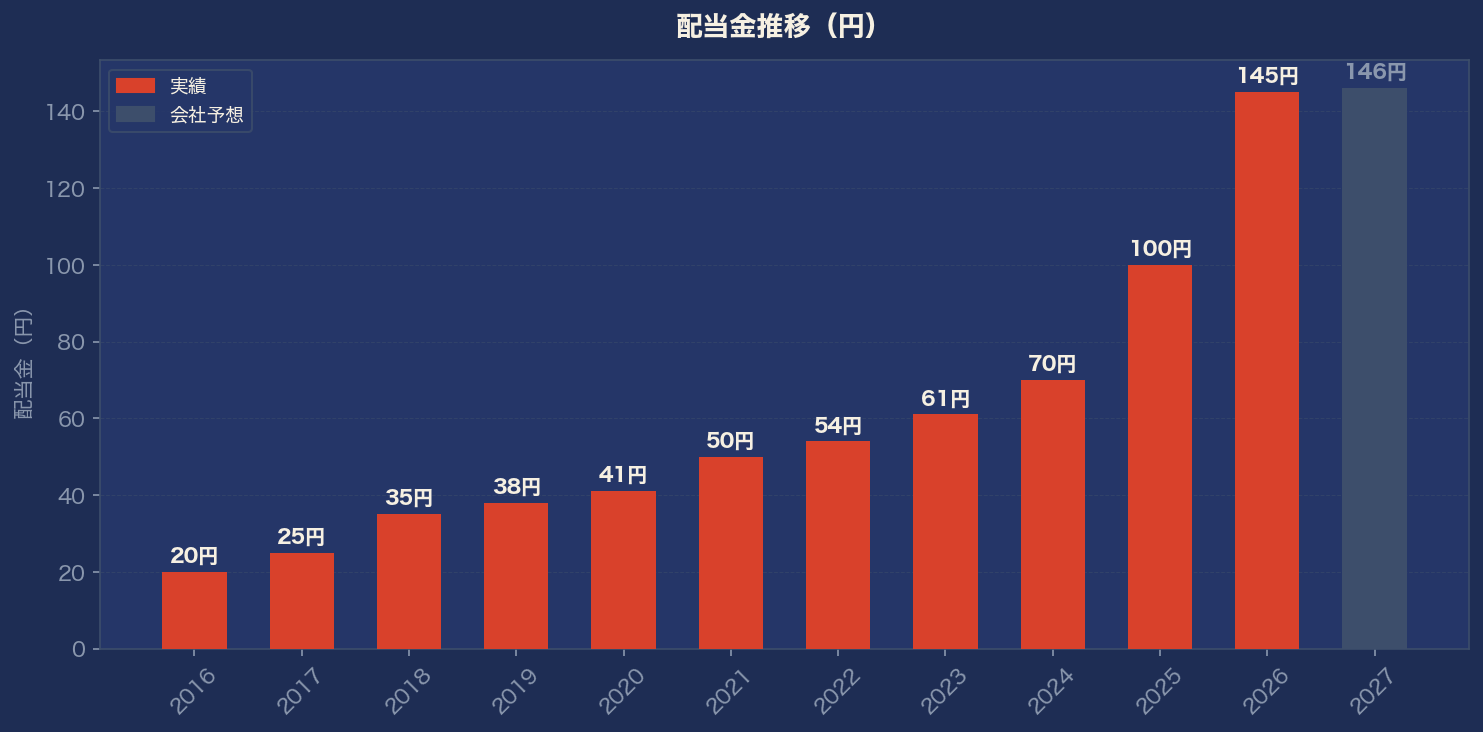
2016年 20円 → 2020年 41円 → 2023年 61円 → 2025年 100円 → 2026年 145円(確定)→ 2027年 146円(予想)
改めて見ると増配ペースがここ2年で明らかに加速してますよね。2010年から2026年まで17年間、一度も配当を下げていないというのもポイントです(2010〜2013年は8円で横ばいでしたが、減配はなし)。
背景にあるのが積極的な自社株買い。発行済み株式数が10年で5,780万株から4,300万株へと約26%も減っています。株数が減ると1株あたりの利益(EPS)が自動的に増えるので、増配できる余力が積み上がっていく仕組みです。
業績の推移
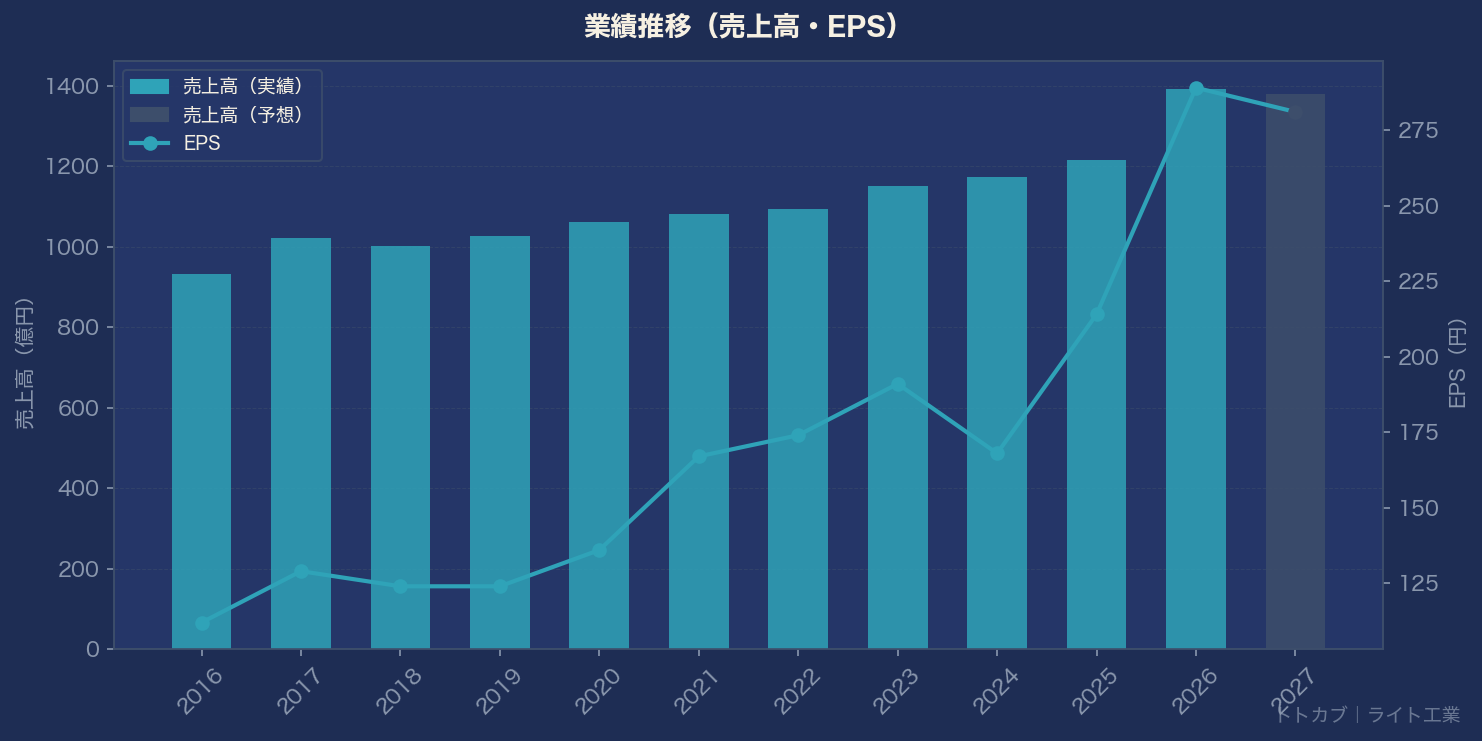
FY2026(2026年3月期、5月14日開示)の実績:
- 売上高:1,392億円(前期比+14.6%)
- 営業利益:172億円(同**+34.3%**!)
- 純利益:124.9億円(同+25.9%)
- 配当:145円(確定)
2期連続の過去最高益です。防災インフラ向けの工事受注好調と、工事進捗の前倒しが利益を押し上げた模様(素人見解)。
ちょっと気になるのはFY2027(来期)予想。売上1,380億(-0.9%)・営業利益168.5億(-2.0%)・純利益118億(-5.5%)と、小幅ながら減益予想になっていること。FY2026の急増益の反動で一息つく局面かもしれません。
気になるポイント
良いところ:
- 業界がニッチで参入障壁が高い(専門機械×施工ノウハウ×技術者確保が必要)
- 受注先が主に国・自治体なので景気変動に強い
- 自社株買いと増益のダブル効果でEPS・配当が着実に成長
気になるところ:
- FY2027は小幅減益予想(ただし過去最高に近い水準は維持)
- 建設業全体の人手不足・技術者確保がコスト上昇リスク
- 公共工事頼みなので、政府予算の削減や方針変化が響く
銘柄メモ
- 証券コード:1926(東証プライム)
- 株価:3,965円(2026年6月12日終値)
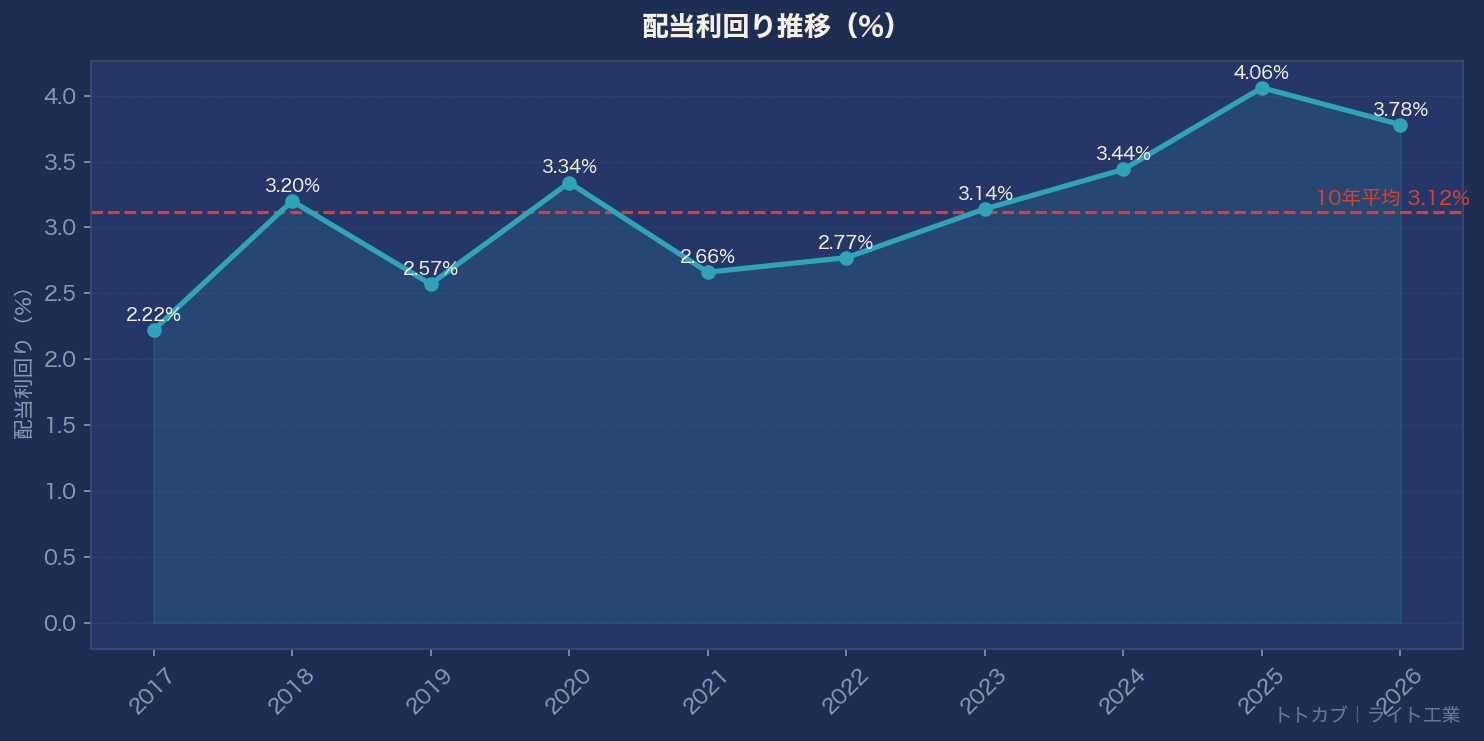
- 配当利回り:3.68%(FY2027予想146円ベース)
- 無減配期間:17年(2010年以降)、連続増配13年
- PER:14.12倍 / PBR:1.85倍
- 自己資本比率:72.6%
「法面工事」という地味なキーワードの裏に、17年無減配・自社株買い積極化・2年連続4割増配という株主還元の積み上げがあったのがなかなか面白かったです!FY2027の小幅減益が株価をどう動かすか(押し下げたら逆においしい?)、引き続きウォッチしていこうと思います。
#高配当株 #ライト工業 #日本株 #法面工事 #防災テーマ
では、バイバーイ👋
