あさひ(3333)|「サイクルベースあさひ」の会社、実は10年以上ずっと無減配でした
みなさんー!高配当株やってる??
どうも、トトカブです!
今日は「株式会社あさひ(3333)」。
私もよく利用する「サイクルベースあさひ」を運営している会社なんですが、調べたら「10年以上無減配」「自己資本比率71%」「PBR0.82倍と純資産割れ」という数字が気になり調べてみました!
どんな会社?
「サイクルベースあさひ」の名前で全国500店舗以上を展開する、国内最大の自転車専門チェーンです。1949年創業で、東証プライム上場。
電動アシスト自転車やスポーツ自転車など高付加価値な商品の取り扱いに加えて、購入後の整備・修理サービスも強み。「自転車の修理ができるお店」って案外少なくて、そこが差別化ポイントになってるらしい。
ネット通販じゃ当然メンテはできないので、ここは実店舗の強みが出るんですよね(ただそこがどこまで収益につながってるかはまた別の話…後述します)。
配当の推移
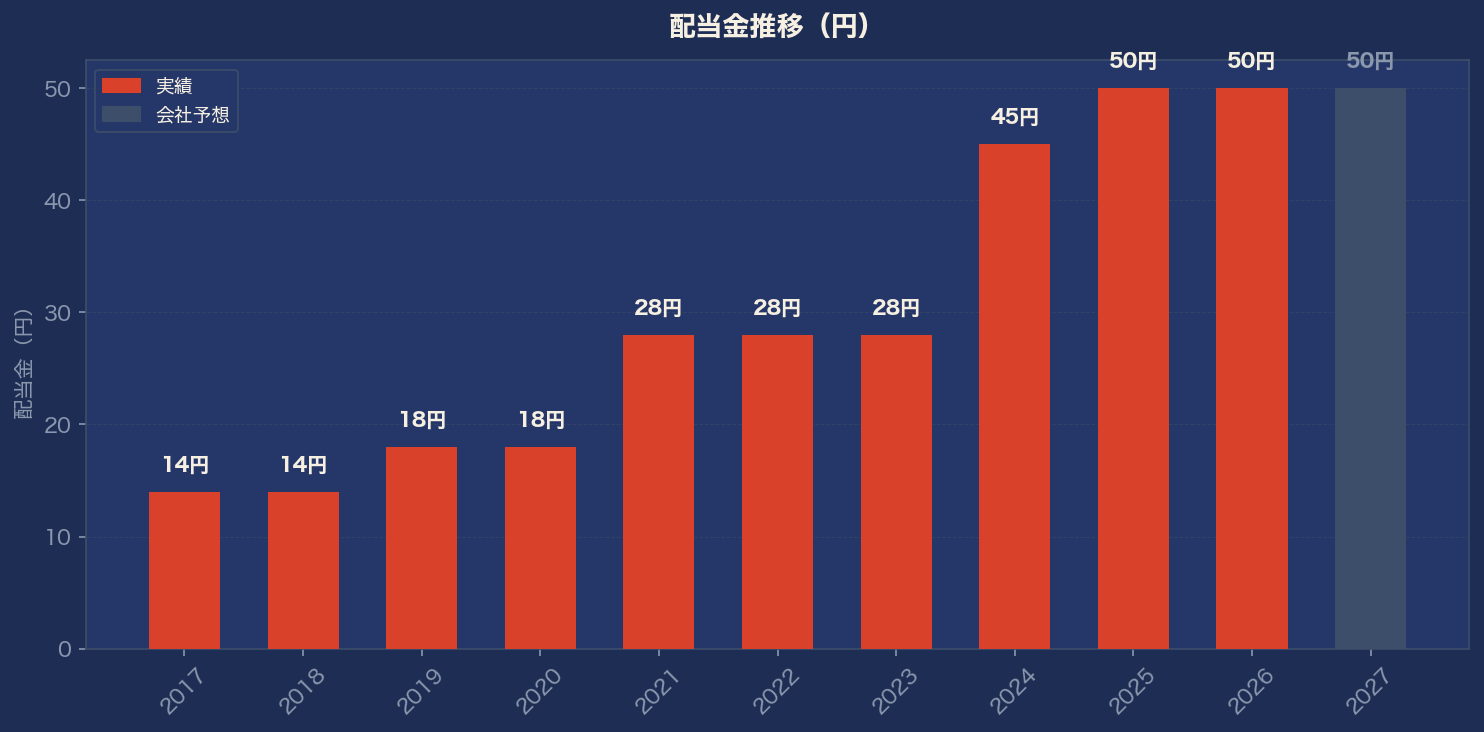
2017年 14円 → 2021年 28円 → 2023年 28円 → 2024年 45円 → 2025年 50円 → 2026年 50円 → 2027年 50円(予想)
FY2017以降、一度も配当を下げたことがない(10年超無減配)。FY2024に28円→45円と大幅に増やして「株主還元やる気あります」感を出したのは好印象でした。
ただ、FY2025からは50円で据え置きが続いてます。連続増配という意味では止まってる。理由は業績が伸び悩んでるから(後述)。
業績の推移
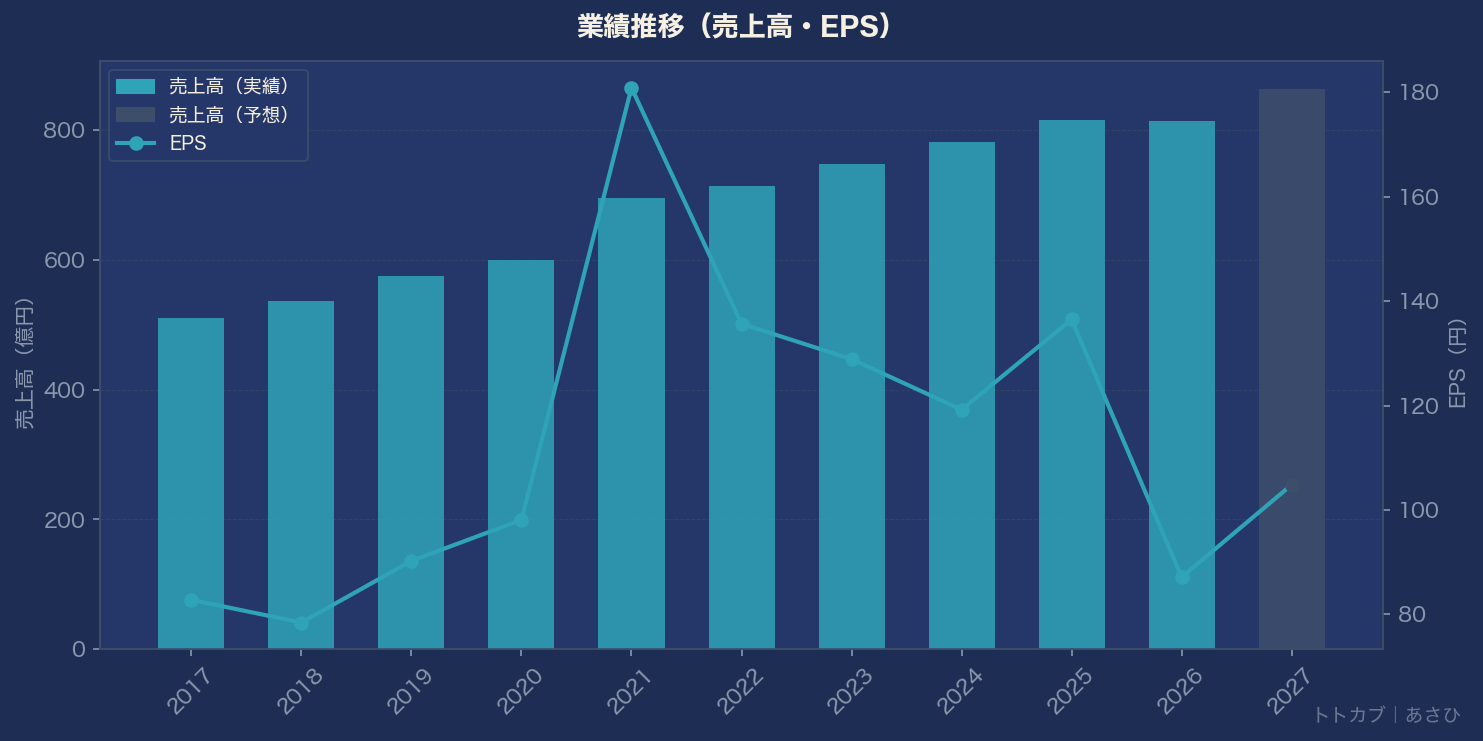
FY2026(2026年2月期)の実績:
- 売上:814億円(前期比▲0.3%)
- 営業利益:39億円(同▲28.2%)
- 営業利益率:4.8%
FY2027(2027年2月期)予想:
- 売上:863億円(+6.0%)
- 営業利益:43億円(+9.2%)
- 営業利益率:5.0%(微改善)
コロナ禍の自転車需要急増で2021年に業績が爆伸び(営業利益率9.9%)したんですが、その後は反動と人件費増でずっと低迷してます。FY2026はついに営業利益が前期比28%減というかなり厳しい結果に。
EPS(1株利益)もFY2026は87円と、配当50円に対して配当性向が57%まで上がってます。業績がさらに悪化すると「増配どころか減配」になりかねない水準なんですよね、正直ちょっとそこは怖い。
ただFY2027はEPS104円への回復を予想してます。回復するなら配当性向は48%前後に下がるので、一応余裕が戻る感じにはなりそう。
配当利回りの推移
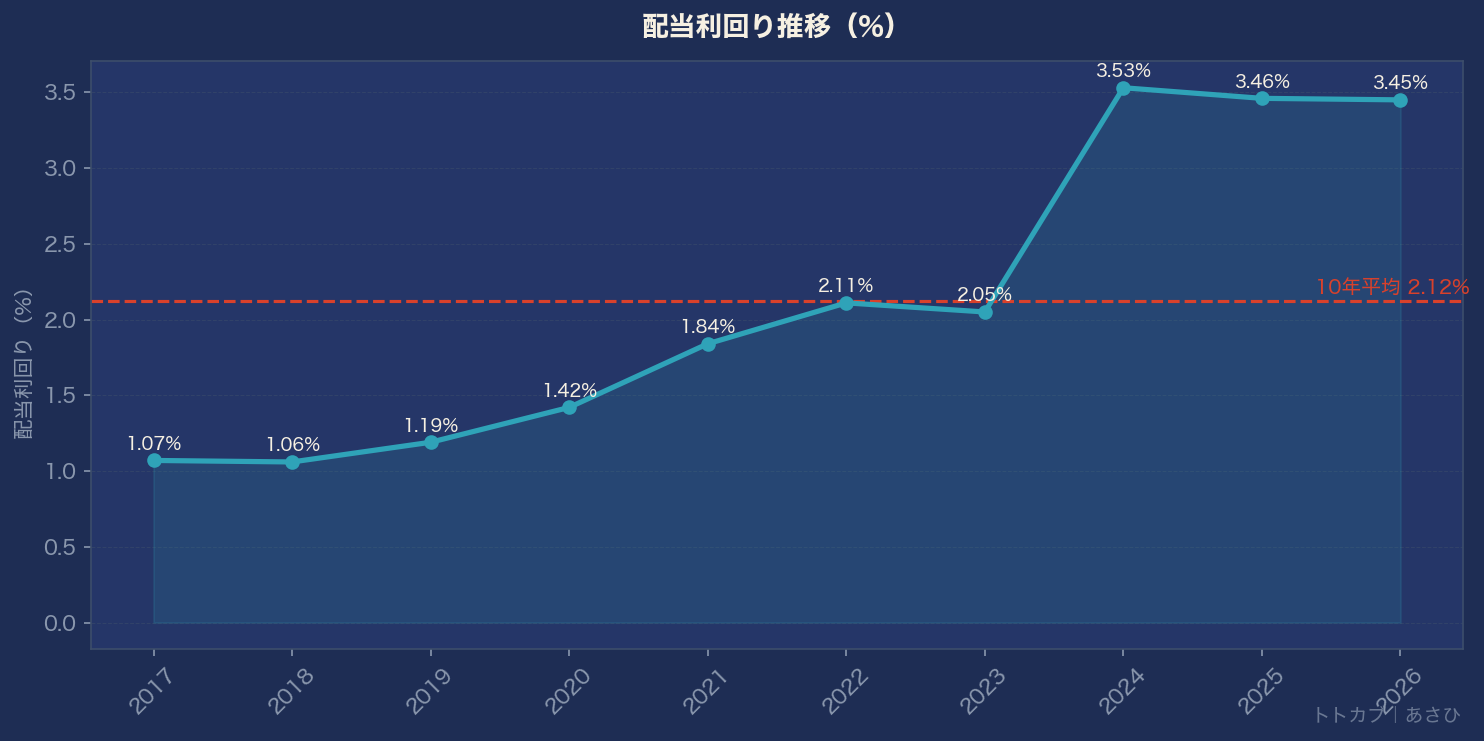
- 過去10年平均:2.12%
- FY2026実績50円ベース(2月末時点):3.45%
- FY2027予想50円ベース(現在株価):3.97%
株価が4月の1,450円から今は1,258円まで下がってきていて、その分利回りが上がっています(FY2026決算の大幅減益が嫌気された感じかな)。
過去10年平均が2.12%だったことを考えると、今の4%近い利回りはかなり高い水準です。
気になるポイント
良い点
- 10年超無減配・FY2024に大幅増配(28→45円)と株主還元の実績
- 自己資本比率71.6%・有利子負債ほぼゼロ
- 財務健全性スコア88点(S評価)で10年超の営業CFプラス
- PBR0.82倍と純資産割れの割安水準
- 国内自転車専門チェーンNo.1のポジション(参入障壁高め)
気になる点
- 配当性向57%と高め。FY2027のEPS回復が実現しないと増配余地なし
- FY2026に営業利益が28%減と大幅悪化。コスト増・競争激化の影響がまだ続く
- 営業利益率が5%前後と低め。利益率改善の道筋がまだ見えにくい
銘柄メモ
- 証券コード:3333
- 市場:東証プライム(小売業)
- 株価:1,258円(2026年5月15日時点)
- 時価総額:約330億円
- 配当利回り:3.97%(FY2027予想50円ベース)
- FY2027予想EPS:104.83円
- 予想PER:12.0倍 / 10年平均PER:13.0倍
- PBR:0.82倍
- 自己資本比率:71.6%
- 連続増配年数:0年(FY2025〜2027は50円据え置き)
- 無減配年数:10年超
まとめると「財務はしっかりしてるけど、業績が回復待ち」という銘柄でした。利回りは今4%近くあって過去平均より高いし、PBRも1倍割れと数字的には割安に見えるんですが、FY2026の大幅減益を見ると「底打ちしたの?まだ続くの?」っていうのがどうしても気になる。
FY2027の回復予想(EPS104円)が達成されるかどうかを見ながら、引き続きウォッチしていきたい銘柄です。
では、バイバーイ👋
